
Le manque de liquidité, un frein à l’essor technologique européen


Un impératif stratégique
Comme nous l’avons constaté ces dernières années, l’innovation technologique joue un rôle toujours plus déterminant dans la croissance économique et la compétitivité. Les responsables politiques comme les dirigeants d’entreprise européens ont pris conscience de la nécessité d’accélérer l’innovation et de réduire la dépendance du continent à l’égard des technologies américaines et chinoises. Cette prise de conscience s’est traduite par plus de 65 milliards d’euros1 de financements accordés aux start-ups et aux entreprises en croissance européennes, contribuant à faire émerger une nouvelle génération de champions européens tels que Mistral, Helsing et Quantum Systems. Mais, financer l’innovation ne représente que la moitié du défi. Là où le système casse, c’est dans sa capacité à restituer le capital aux investisseurs.
La liquidité, le cœur du problème
Les investisseurs européens restent souvent sceptiques quant à la capacité des investisseurs en capital-risque à restituer le capital, en invoquant le déficit historique de liquidité qui caractérise le secteur. En moyenne, il faut en effet plus de dix ans aux investisseurs pour récupérer leur mise initiale2.
Cette insuffisance de liquidité est un enjeu majeur, car les marchés privés reposent sur une dynamique circulaire : les investisseurs s’engagent dans des fonds, le capital est investi, puis les distributions issues des cessions sont réinvesties dans les nouveaux fonds. Si un seul maillon de cette chaîne se rompt, c’est l’ensemble du système qui se grippe. Les investisseurs cessent d’allouer du capital à de nouveaux fonds, les financements se raréfient et la prochaine génération de start-ups se retrouve privée de capital nécessaire à son développement.
Le manque de liquidité des investissements technologiques figure parmi les défis les plus importants auxquels est confrontée l’industrie du capital-risque.
A nos yeux, le manque de liquidité des investissements technologiques figure parmi les défis les plus importants auxquels est confrontée l’industrie du capital-risque. Sans augmentation significative des montants effectivement restitués aux investisseurs, l’Europe ne parviendra pas à construire un écosystème autosuffisant et à maintenir des niveaux élevés d’investissement dans l’innovation.
Le défi structurel des marchés cotés
Une part essentielle du problème réside dans la difficulté des marchés boursiers européens à attirer les investisseurs lors des introductions en bourse et par conséquent à convaincre les fondateurs de coter leur entreprise. L’Europe n’a pratiquement connu aucune introduction en bourse significative dans le secteur technologique depuis 2021. A l’échelle globale, les entreprises restent donc privées plus longtemps, et le nombre de sociétés cotées a été divisé par deux au cours des trente dernières années.
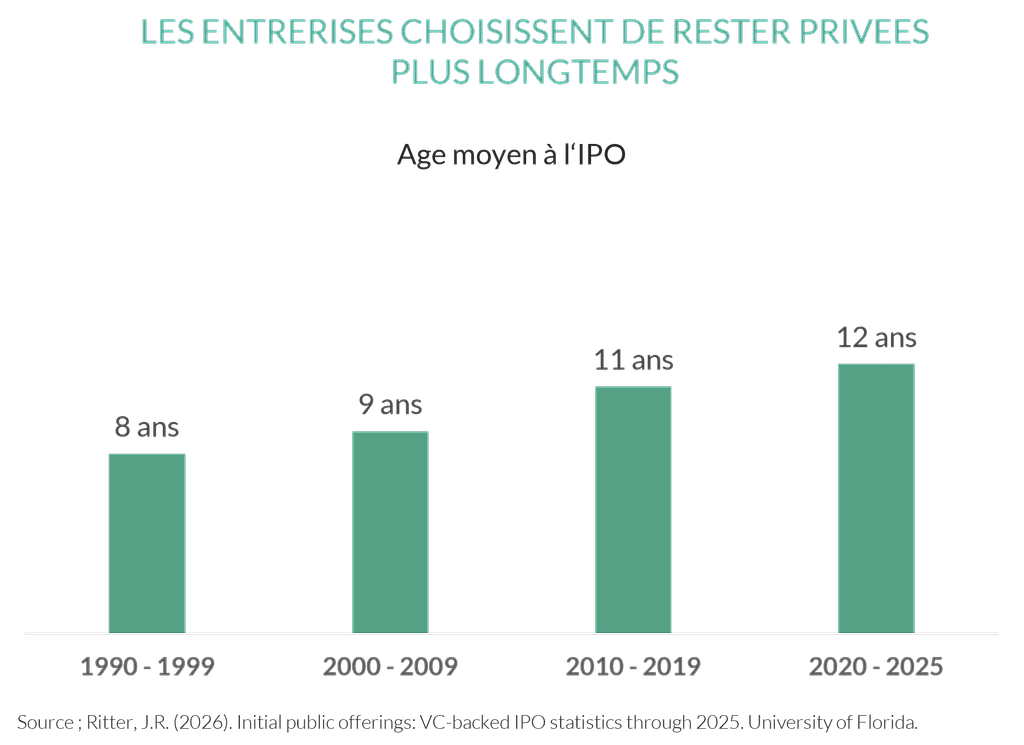
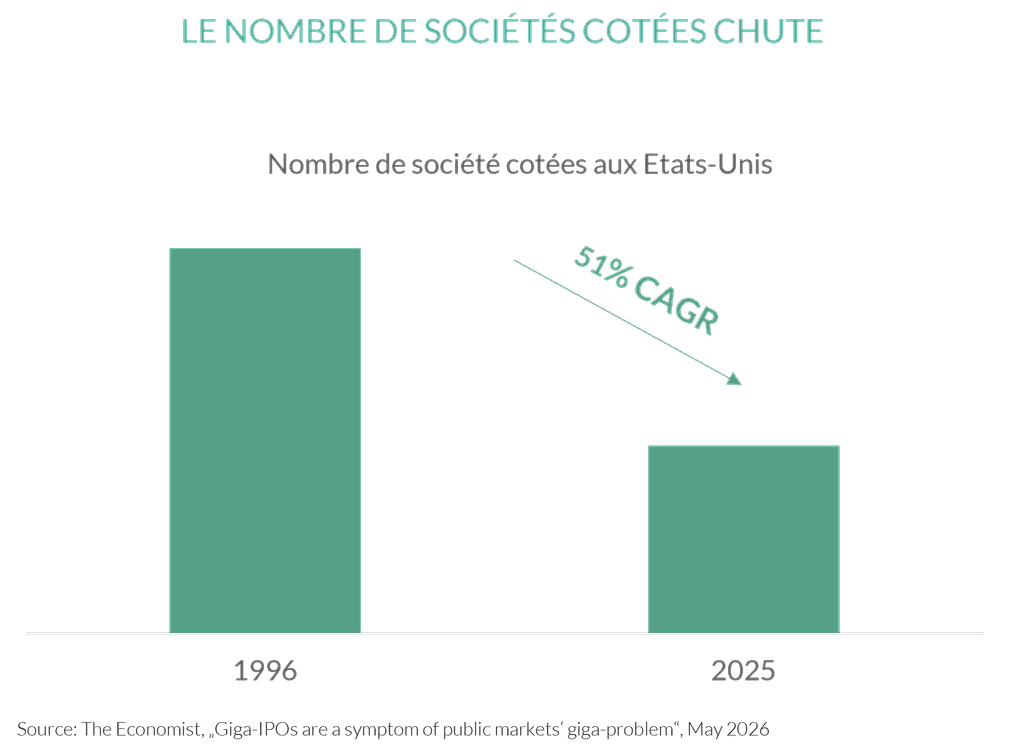
Bien qu’elles soient très attendues, les méga-introductions en bourse ne suffiront pas à elles seules à résoudre le problème. Lorsque les entreprises accèdent enfin aux marchés publics, une part considérable de la création de valeur a déjà eu lieu dans les marchés privés. A titre d’illustration, pour égaler la performance réalisée par Amazon depuis son introduction en bourse en 1997, SpaceX devrait atteindre une capitalisation boursière de 470 000 milliards de dollars3.
Il en résulte qu’environ 4 600 milliards de dollars de valeur non réalisée sont actuellement immobilisés dans les fonds de capital-risque à l’échelle mondiale4, dont, selon nos estimations, plusieurs centaines de milliards en Europe, empêchant les investisseurs de réallouer ce capital vers de nouveaux engagements.
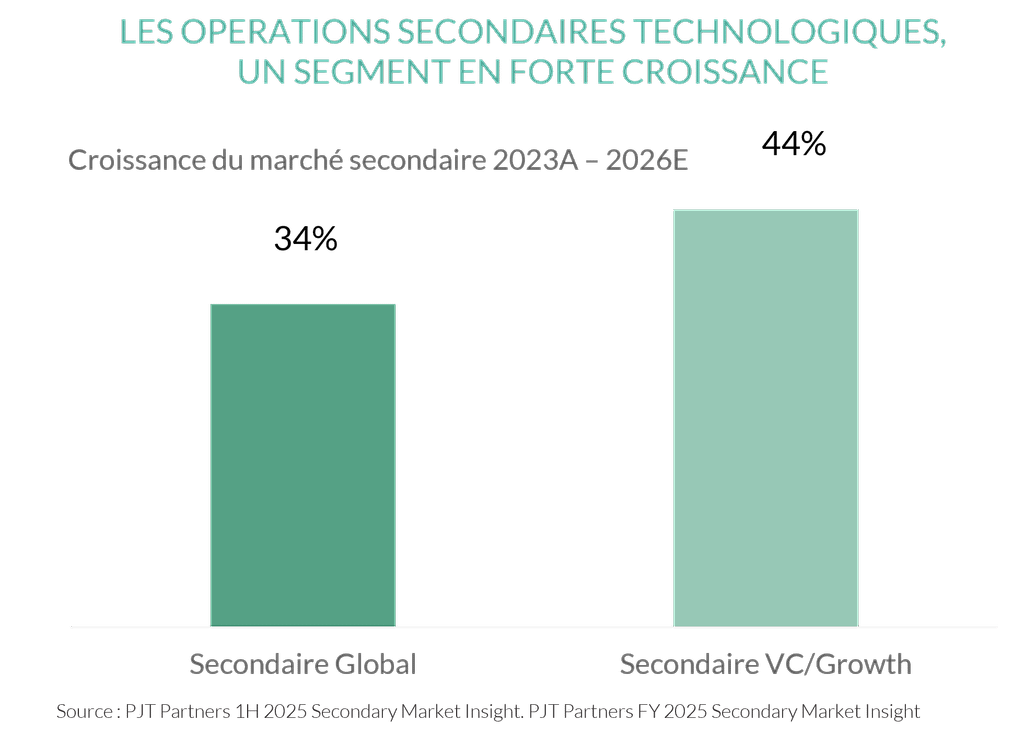
Le marché secondaire technologique reste à un stade précoce de développement et constitue l’un des segments à la croissance la plus dynamique du marché secondaire.
Les opérations secondaires dans la technologie : enclencher une dynamique vertueuse
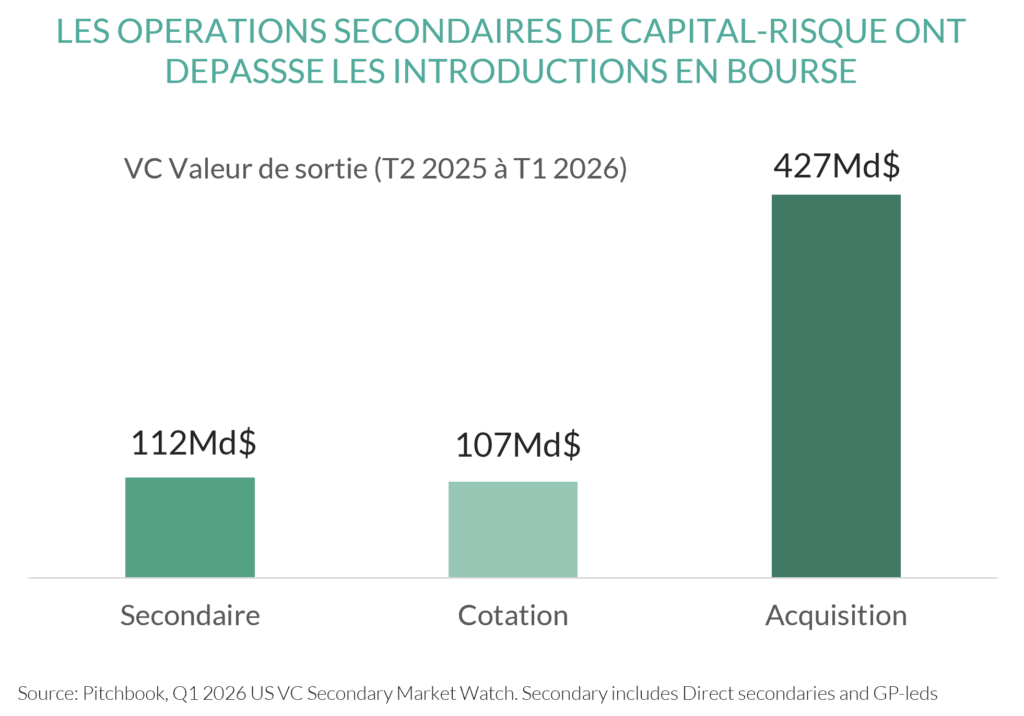
Les chiffres parlent d’eux-mêmes : les volumes de transactions ont fortement progressé et, aux États-Unis, les transactions secondaires dans le capital-risque ont récemment dépassé les introductions en bourse pour devenir, pour la première fois, la principale source de liquidité du capital-risque. Malgré cela, le marché secondaire technologique reste à un stade précoce de développement et constitue l’un des segments à la croissance la plus dynamique du marché secondaire.
Les opérations secondaires technologiques : une opportunité d’investissement intéressante
Au-delà de leur importance pour la croissance durable de l’écosystème technologique européen, nous estimons que les opérations secondaires technologiques représentent aujourd’hui l’une des opportunités les plus attractives des marchés privés. Les besoins de liquidité sont considérables, tandis que les capitaux spécialisés disponibles demeurent extrêmement limités. Ce déséquilibre peut engendrer des décotes significatives par rapport à la juste valeur, tout en offrant un accès à certaines des entreprises les plus remarquables de notre génération, telles que Revolut et Vinted qui réalisent régulièrement des opérations de secondaire.
Les investisseurs considèrent par ailleurs de plus en plus les opérations secondaires technologiques comme une classe d’actifs à part entière au sein du marché secondaire global et commencent à leur consacrer des allocations dédiées. A l’image des opérations secondaires de buy-out plus établies, elles offrent à nos yeux les avantages d’une diversification accrue et d’une liquidité plus rapide. Mais elles permettent également d’investir dans un grand nombre des leaders technologiques de nouvelle génération dont la croissance exceptionnelle peut contribuer à générer un rendement global supérieur.
Nous nous attendons à ce que le secteur des opérations secondaires technologiques poursuive sa croissance pendant de nombreuses années et s’impose comme un outil essentiel au financement de l’innovation européenne.
Compte tenu de l’ampleur du besoin de liquidité, de la profondeur du marché sous-jacent et des atouts de cette classe d’actifs, nous nous attendons à ce que le secteur des opérations secondaires technologiques poursuive sa croissance pendant de nombreuses années et s’impose comme un outil essentiel au financement de l’innovation européenne. Comme tout investissement, cette stratégie présente certains risques, dont un risque de perte en capital.
La stratégie est exposée à un risque de perte en capital. Cette communication ne constitue pas un conseil en investissement.
1 Inclut Tibi Initiatives, KFW WIN Initiative, EIF’s Scale Up Funds, EIF’s ETCI funds
2 Cambridge Associates Benchmark – Venture Capital – Q4 2025
3 Based on Preqin data as of December 2025
Auteur


