
Pourquoi investir dans le secteur de la technologie privée ?
Analyse sur les marchés privés, l’innovation technologique et la création de valeur à long terme
Pendant les XXe et XXIe siècles, l’adoption des technologies nouvelles a constitué l’un des principaux moteurs de la croissance économique et de la performance des investissements.1 Les vagues successives d’innovation technologique, qu’il s’agisse des semi-conducteurs, de l’internet mobile, du cloud ou, plus récemment, de l’intelligence artificielle, ont généré une croissance considérable. Elles ont également donné naissance à certaines des entreprises les plus importantes et les plus rentables au monde. Cette dynamique a conduit à une transformation profonde des marchés financiers : aujourd’hui, huit des dix plus grandes entreprises de l’indice S&P 500 appartiennent au secteur technologique2, contre seulement deux il y a vingt ans.
Création de valeur sur les marchés cotés vs les marchés privés
L’une des conséquences de ce phénomène est que le S&P 500 a constitué l’une des sources de performance les plus constantes pour les investisseurs au cours des dernières années. Depuis 2015, l’indice a enregistré un rendement annualisé de 10,8 %, porté tour à tour par des entreprises telles que Nvidia, Amazon et Apple.
Si toutes les huit plus grandes sociétés actuelles ont débuté comme des entreprises de petite taille financées par le capital-risque, la majeure partie de la valeur créée l’a été sur les marchés cotés. Amazon et Nvidia illustrent parfaitement cette dynamique : depuis leur introduction en Bourse, elles ont généré des multiples de rendement supérieurs à 2 500x et 5 000x respectivement, contre 86x et 37x au cours de leur période de détention sur les marchés privés.
Parallèlement à la croissance des grandes entreprises technologiques, les marchés privés se sont eux aussi fortement développés. Jusqu’à une période relativement récente, les start-up souhaitant lever plus de 100 millions de dollars disposaient de peu d’alternatives : elles devaient généralement se tourner vers les marchés boursiers et réaliser une introduction en bourse (IPO) à un stade précoce de leur développement.
Cette situation a évolué. Aujourd’hui, les marchés privés ont dépassé les marchés cotés dans leur capacité à financer les entreprises technologiques à forte croissance. Des sociétés telles qu’OpenAI ont ainsi levé près de 200 milliards3 de dollars de capitaux sans recourir aux marchés boursiers.
En conséquence, les jeunes entreprises technologiques choisissent désormais de rester privées plus longtemps. Les données récentes montrent que les sociétés technologiques demeurent en moyenne non cotées pendant environ douze ans, contre près de cinq ans au cours des décennies précédentes. Une part croissante de la création de valeur intervient ainsi avant l’introduction en bourse, au bénéfice des investisseurs des marchés privés.
Ce changement a eu deux conséquences majeures : il a réduit le nombre d’entreprises technologiques de pointe cotées sur les marchés boursiers et a conduit ces sociétés à atteindre des niveaux de valorisation record au moment de leur introduction en bourse.
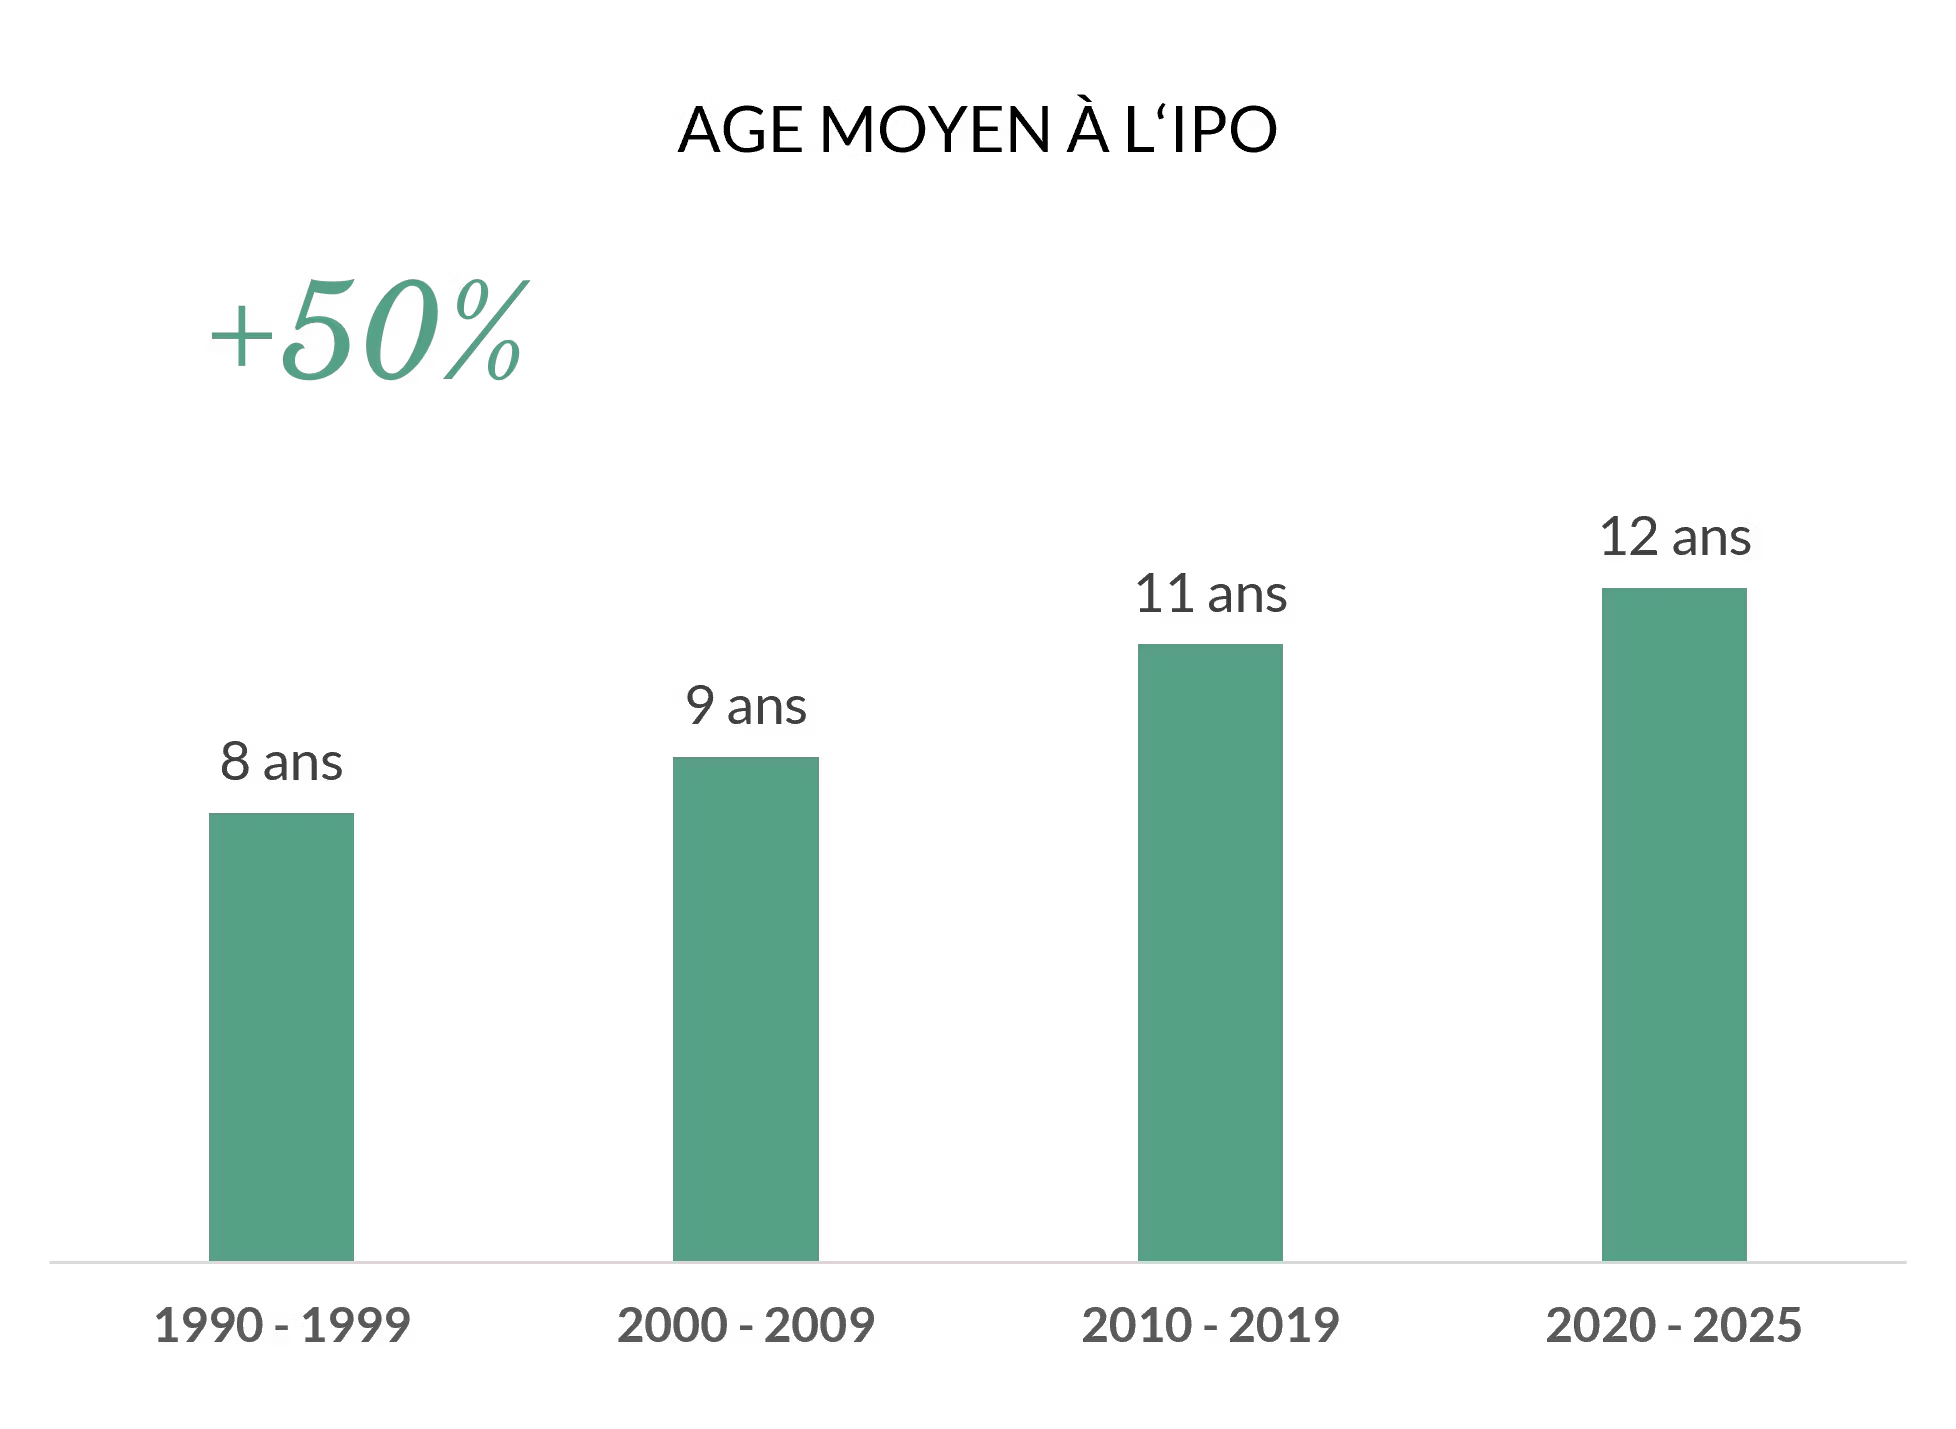
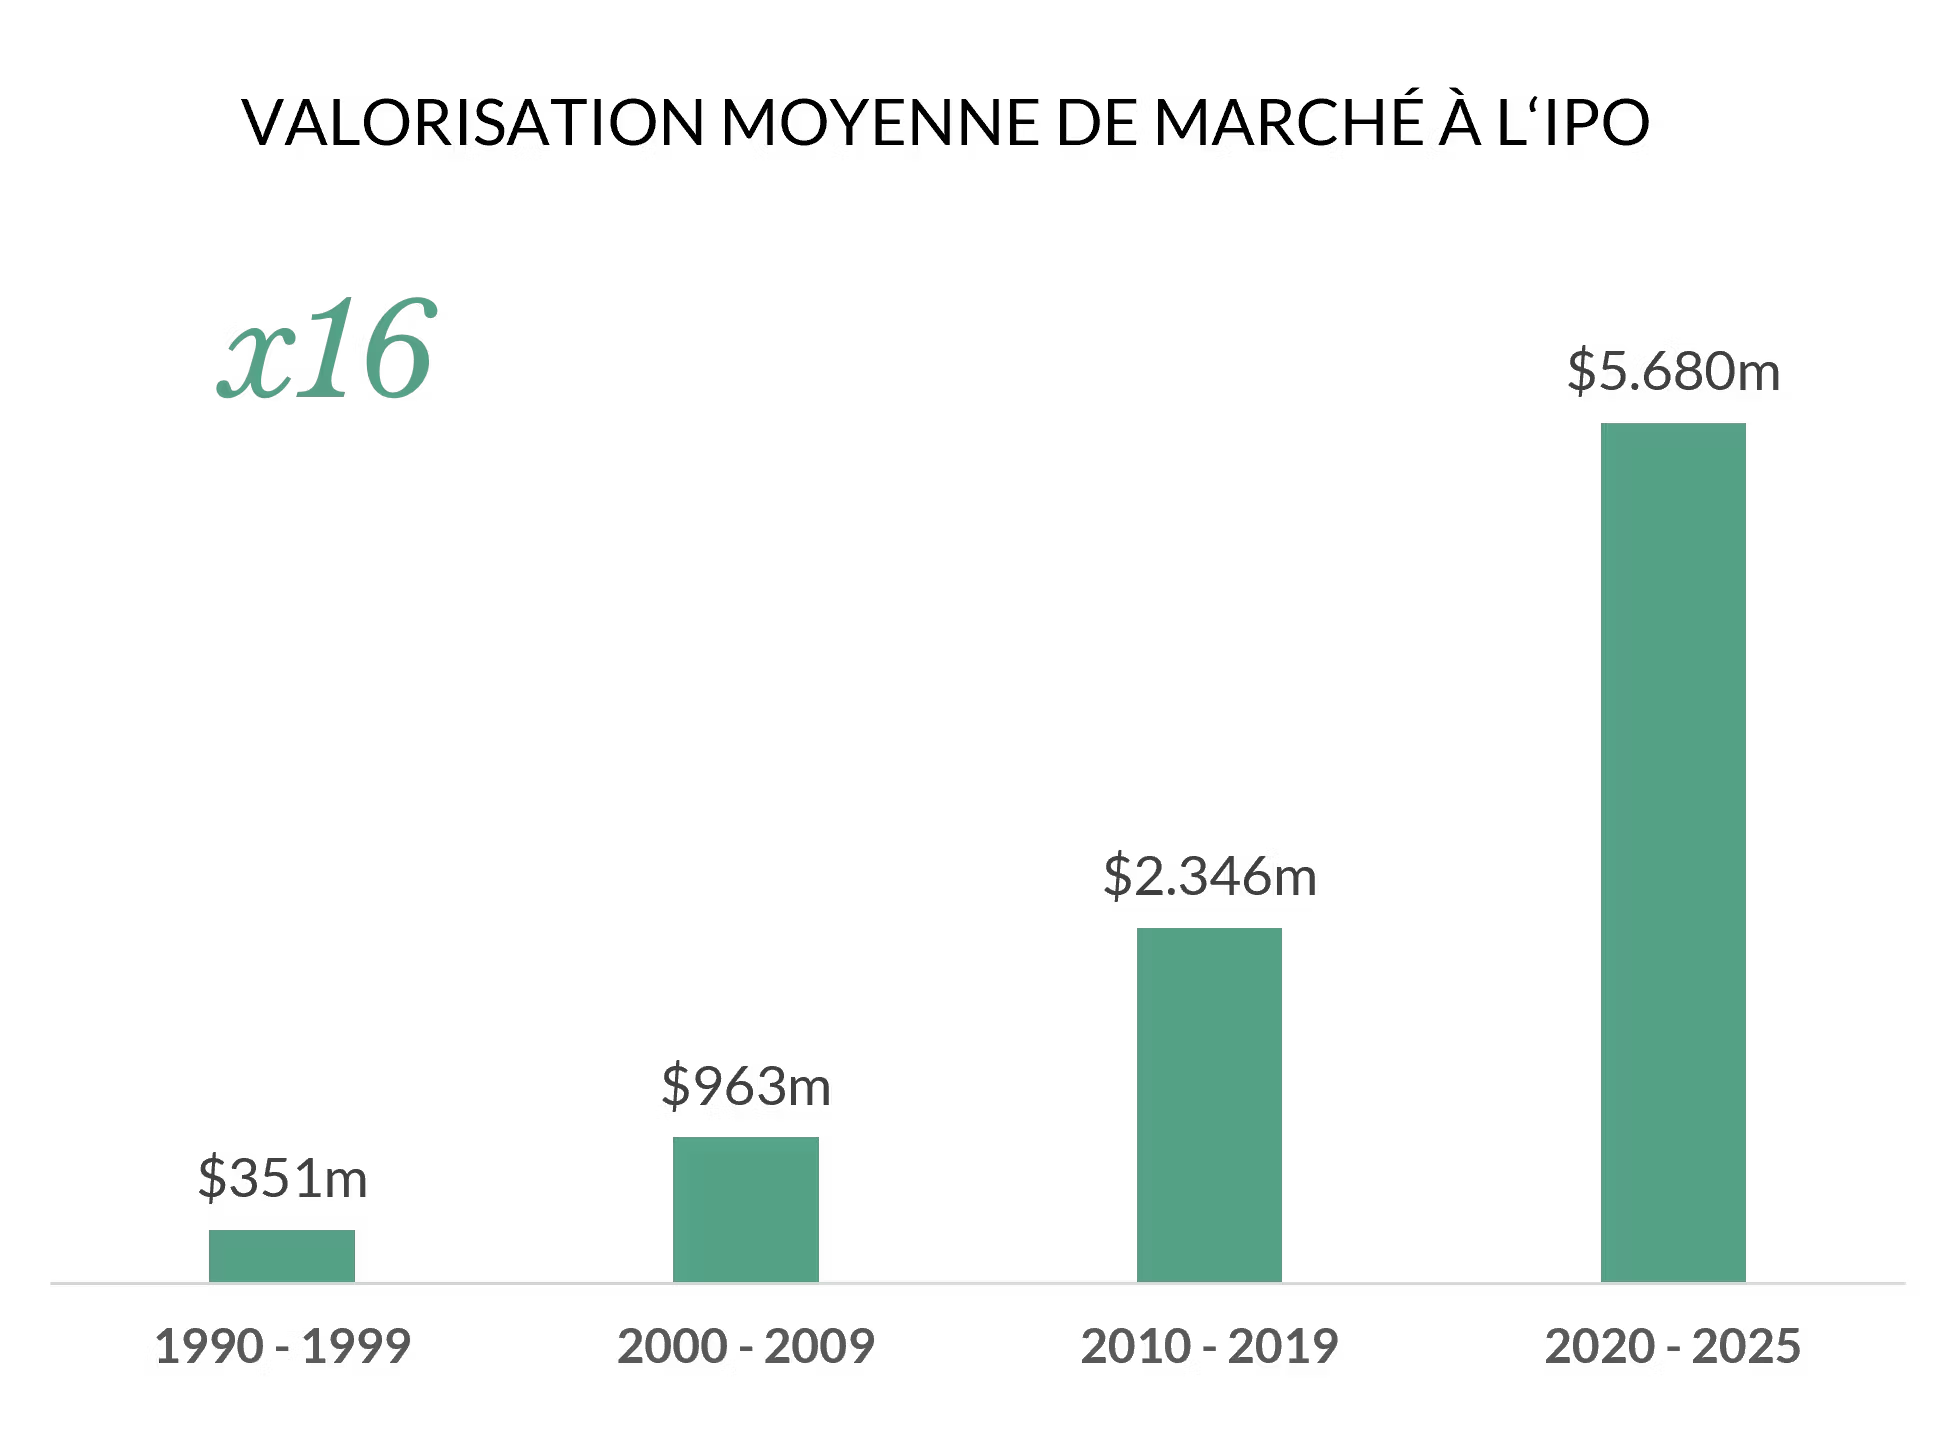
Le cas de SpaceX illustre parfaitement cette évolution. Avec une valorisation estimée à 1 800 milliards de dollars lors de son introduction en Bourse, l’essentiel de la création de valeur de l’entreprise aurait déjà été réalisé sur les marchés privés. D’après The Economist, pour offrir à ses investisseurs un niveau de performance comparable à celui généré par Amazon depuis sa cotation, SpaceX devrait atteindre une valorisation de 470 000 milliards de dollars, une perspective ambitieuse, même pour Elon Musk. Pour rivaliser avec les rendements post-IPO de Nvidia, la valorisation nécessaire grimperait à près de neuf quadrillions de dollars !
Ces évolutions ont conduit les investisseurs en quête de rentabilité à se tourner vers les marchés privés, où il est encore possible d’investir dans des entreprises technologiques prometteuses à des niveaux de valorisation inférieurs à ceux accessibles une fois ces sociétés introduites en Bourse.
Accéder aux technologies de pointe
Investir dans la technologie privée permet également d’accéder aux innovations les plus avancées avant leur arrivée éventuelle sur les marchés cotés. Aujourd’hui, certaines des entreprises les plus influentes dans des domaines tels que l’intelligence artificielle, la robotique ou l’informatique quantique sont encore privées. Cette tendance reflète l’allongement de la durée de vie des entreprises sur les marchés privés.
Des sociétés comme OpenAI, Anthropic, Databricks, Stripe, ByteDance, Anduril, Helsing ou Revolut illustrent cette évolution : bien qu’elles demeurent non cotées, elles occupent déjà une position de premier plan dans leurs secteurs et façonnent les technologies de demain.
Potentiel de performance
Enfin, la technologie privée constitue une source potentielle de surperformance pour les investisseurs capables d’identifier les futurs leaders de leur secteur.
Bien entendu, les performances varient fortement d’une entreprise à l’autre et le succès dépend largement de la qualité de la sélection. L’investissement dans des sociétés technologiques privées implique également des risques importants, tels que la perte en capital, l’illiquidité ou encore les incertitudes propres aux entreprises en phase de croissance.
Pour autant, l’histoire montre que des stratégies de venture capital et de growth equity soigneusement mises en œuvre peuvent générer des rendements supérieurs à ceux des marchés cotés comme à ceux d’autres segments des marchés privés. Elles permettent surtout d’accéder aux entreprises qui façonnent les grandes innovations de demain et concentrent souvent l’essentiel de la création de valeur sur le long terme.
conclusion
Trois arguments plaident aujourd’hui en faveur de la technologie privée. Tout d’abord, elle donne accès aux leaders de demain avant leur éventuelle introduction en Bourse. Ensuite, elle permet de s’exposer aux technologies les plus innovantes, dont beaucoup ne sont pas encore représentées sur les marchés cotés. Enfin, lorsqu’elle s’appuie sur une sélection rigoureuse des entreprises et des équipes de gestion, elle peut constituer une source de création de valeur attractive sur le long terme.
Cela n’élimine pas pour autant les risques traditionnels associés aux marchés privés, notamment l’illiquidité, la volatilité des valorisations ainsi que la forte dispersion des performances entre les entreprises et les gestionnaires. En revanche, cela fait de la technologie privée une composante d’allocation de plus en plus stratégique pour les investisseurs souhaitant s’exposer à la prochaine génération de leaders mondiaux avant leur éventuelle introduction en bourse.
La stratégie est exposée à un risque de perte en capital. Cette communication ne constitue pas un conseil en investissement.
1Federal Reserve Bank of Cleveland, Technology and Productivity Growth“, March 12, 2004. S&P Returns 2015-2025
2 S&P 30.06.2026
3 Source : PitchBook, 29 July 2026
Sources :
Companies Are Staying Private Longer: Why It Matters | VanEck
Companies Are Staying Private Longer: Why It Matters
Private Markets Are The New High-Growth Public Markets
Growth Investing in Private Markets: Trends and Transparency – MSCI
Why Companies Are Staying Private Longer
Why companies stay private longer and what that means
After AI, markets are already betting on the quantum revolution
Meet the 22 Investors to Know in Robotics and Physical AI
Top Quantum Computing Investors in 2026
Insights: 10 Of The Most Valuable Private Companies In 2025
Private Capital in Focus: Venture Capital’s Comeback Year
Tech and healthcare drive venture capital boom
The Economist: Giga-IPOs are a symptom of public markets’ giga-problem
Pitch book: All figures at 03/09/2026
Ritter, J.R. (2026). Initial public offerings: VC-backed IPO statistics through 2025. University of Florida


