
Warum in nicht-börsennotierte Technologieunternehmen investieren?
Ein Blick auf private Märkte, Technologie und langfristige Wertschöpfung
Neue Technologien zählen seit Jahrzehnten zu den wichtigsten Treibern für Wirtschaftswachstum und Anlagerenditen.1 Innovationen wie Halbleiter, mobiles Internet, Cloud-Computing und zuletzt künstliche Intelligenz haben enormes Wachstum ermöglicht und einige der weltweit größten und profitabelsten Unternehmen hervorgebracht. Heute zählen acht der zehn größten Unternehmen im S&P 500 zur Technologiebranche. Vor 20 Jahren waren es gerade einmal zwei.2
Wertschöpfung öffentlicher und privater Kapitalmärkte im Vergleich
Eine Folge dieses Trends ist, dass Anlagen in den S&P 500 in den vergangenen Jahren zu den verlässlichsten Renditequellen für Anleger zählten. Seit 2015 hat der Index im Jahresdurchschnitt eine Rendite von 10,8 % erzielt, mit Unternehmen wie Nvidia, Amazon und Apple als maßgebliche Treiber dahinter. Zwar begannen die acht größten Unternehmen allesamt als kleine, risikokapitalfinanzierte Firmen. Den größten Teil ihrer Wertentwicklung erzielten sie jedoch an den öffentlichen Kapitalmärkten. Amazon und Nvidia sind hierfür gute Beispiele: Ihr Rendite-Multiplikator seit Börsengang liegt Schätzungen zufolge bei mehr als 2.500 bzw. 5.000. An den privaten Märkten waren es 86 bzw. 37.
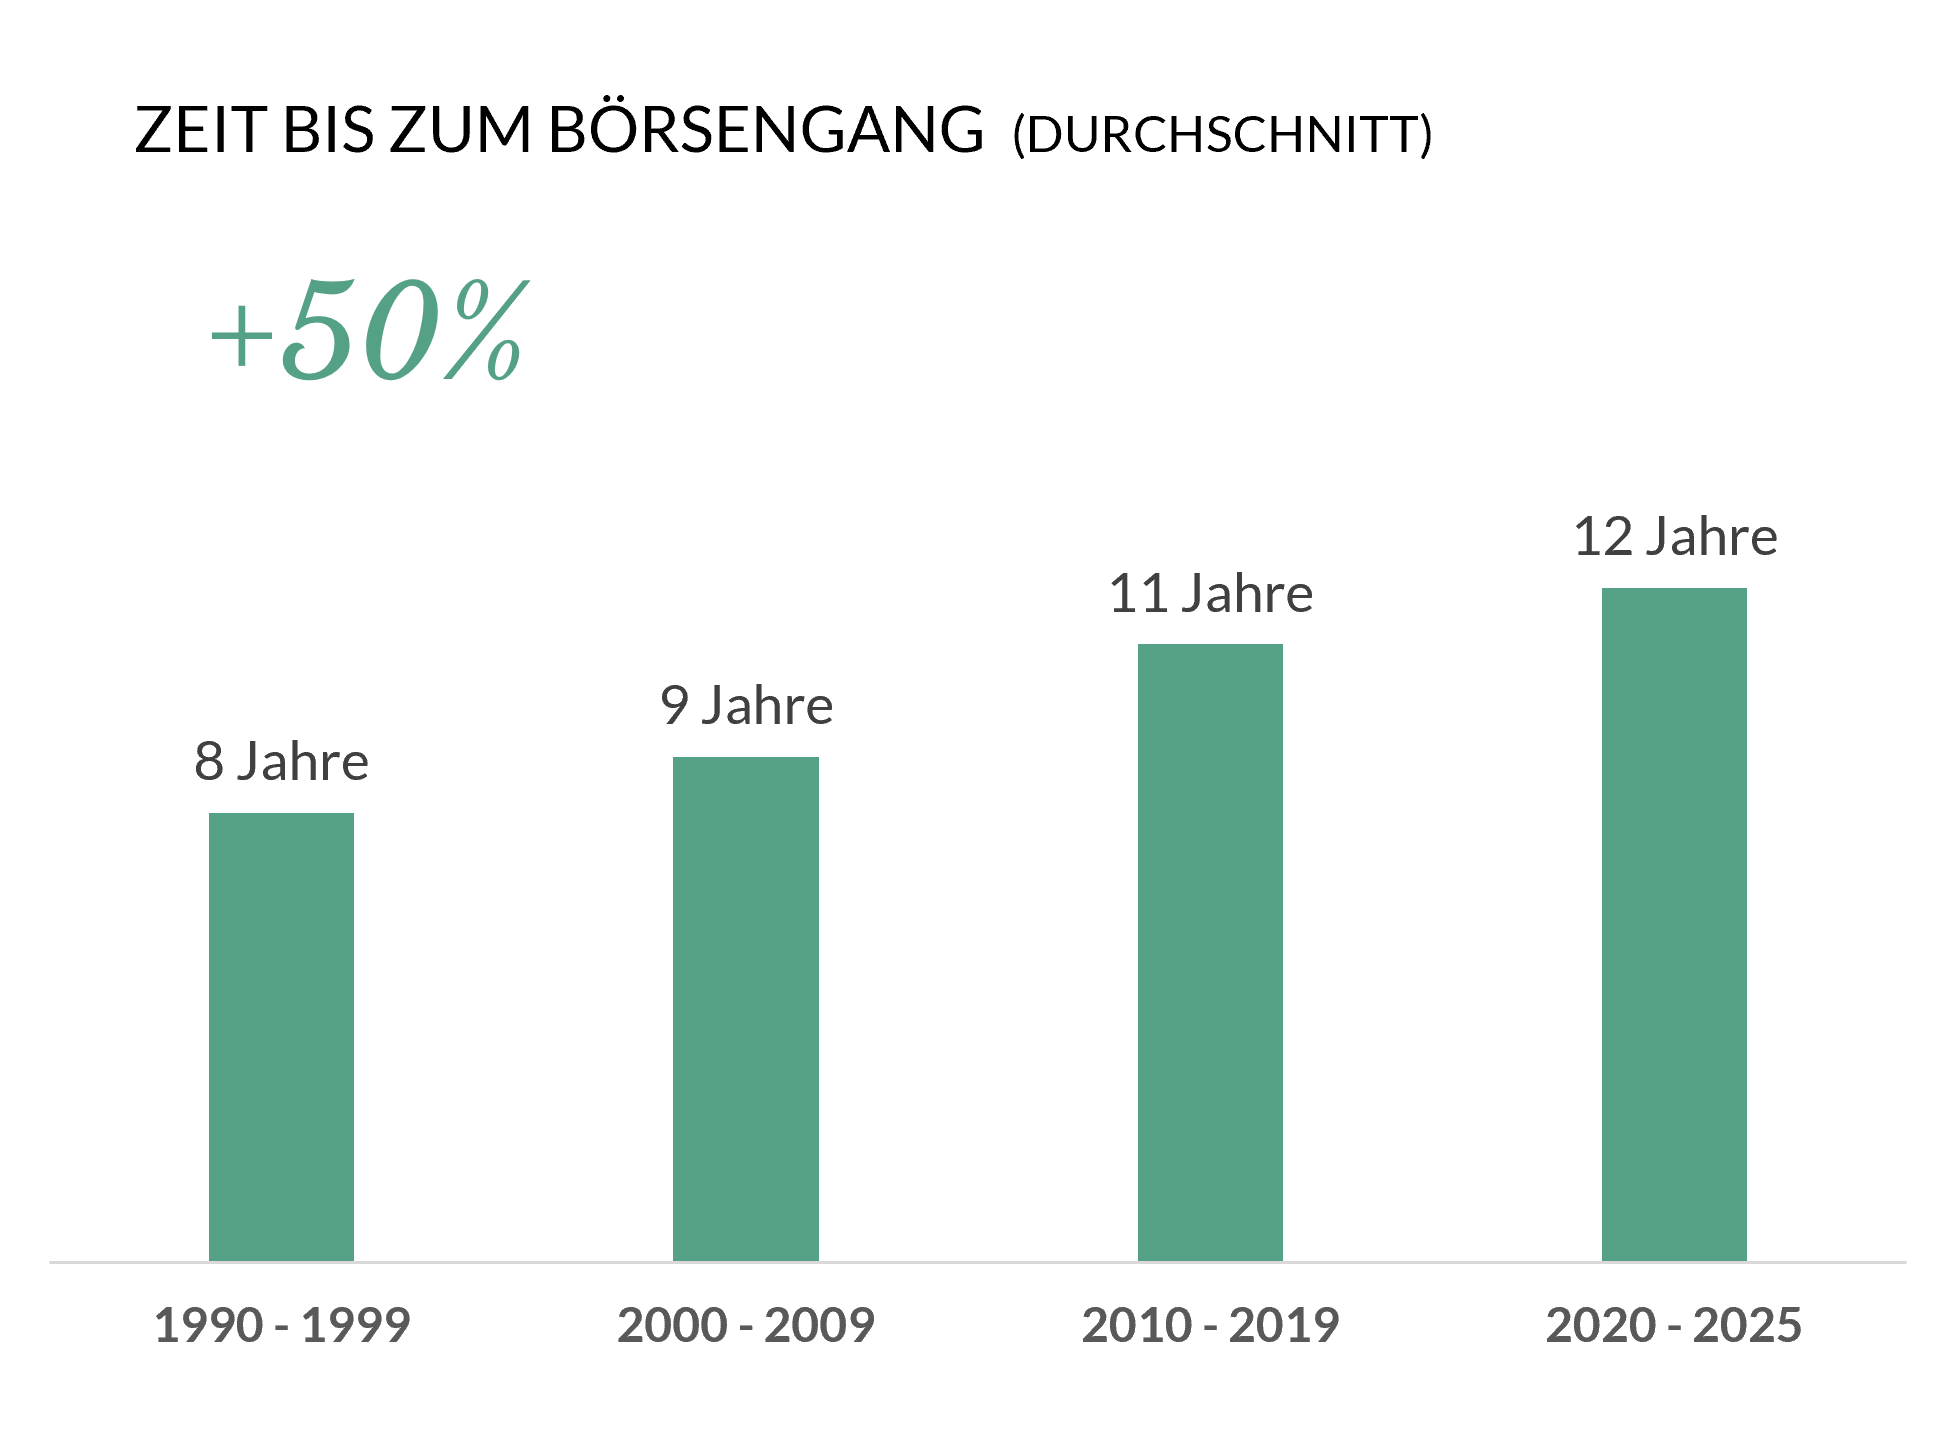
Gewachsen sind jedoch nicht nur diese großen Tech-Unternehmen, sondern auch die privaten Kapitalmärkte. Noch bis vor Kurzem blieb Start-ups auf der Suche nach einer Finanzierung von über 100 Mio. US-Dollar kaum eine andere Wahl als die öffentlichen Kapitalmärkte und ein Börsengang in einer frühen Entwicklungsphase. Das hat sich inzwischen geändert. Die privaten Märkte bieten heute größere Finanzierungsmöglichkeiten für schnell wachsende Technologieunternehmen als die öffentlichen. Unternehmen wie OpenAI haben inzwischen fast 200 Mrd. US-Dollar aufgenommen, ohne an die Börse zu gehen.3 Deshalb lassen sich Start-ups heute mit dem Börsengang mehr Zeit. Aktuelle Auswertungen deuten darauf hin, dass Technologieunternehmen heute oft rund zwölf Jahre in privater Hand bleiben. In früheren Jahrzehnten wagten sie bereits nach fünf Jahren den Gang an die Börse.
Hierdurch ist zum einen die Zahl der börsennotierten Unternehmen, die in technologischen Zukunftsfeldern aktiv sind, gesunken. Zum anderen erreichen die Bewertungen solcher Unternehmen bei Börsengang inzwischen Rekordniveaus.
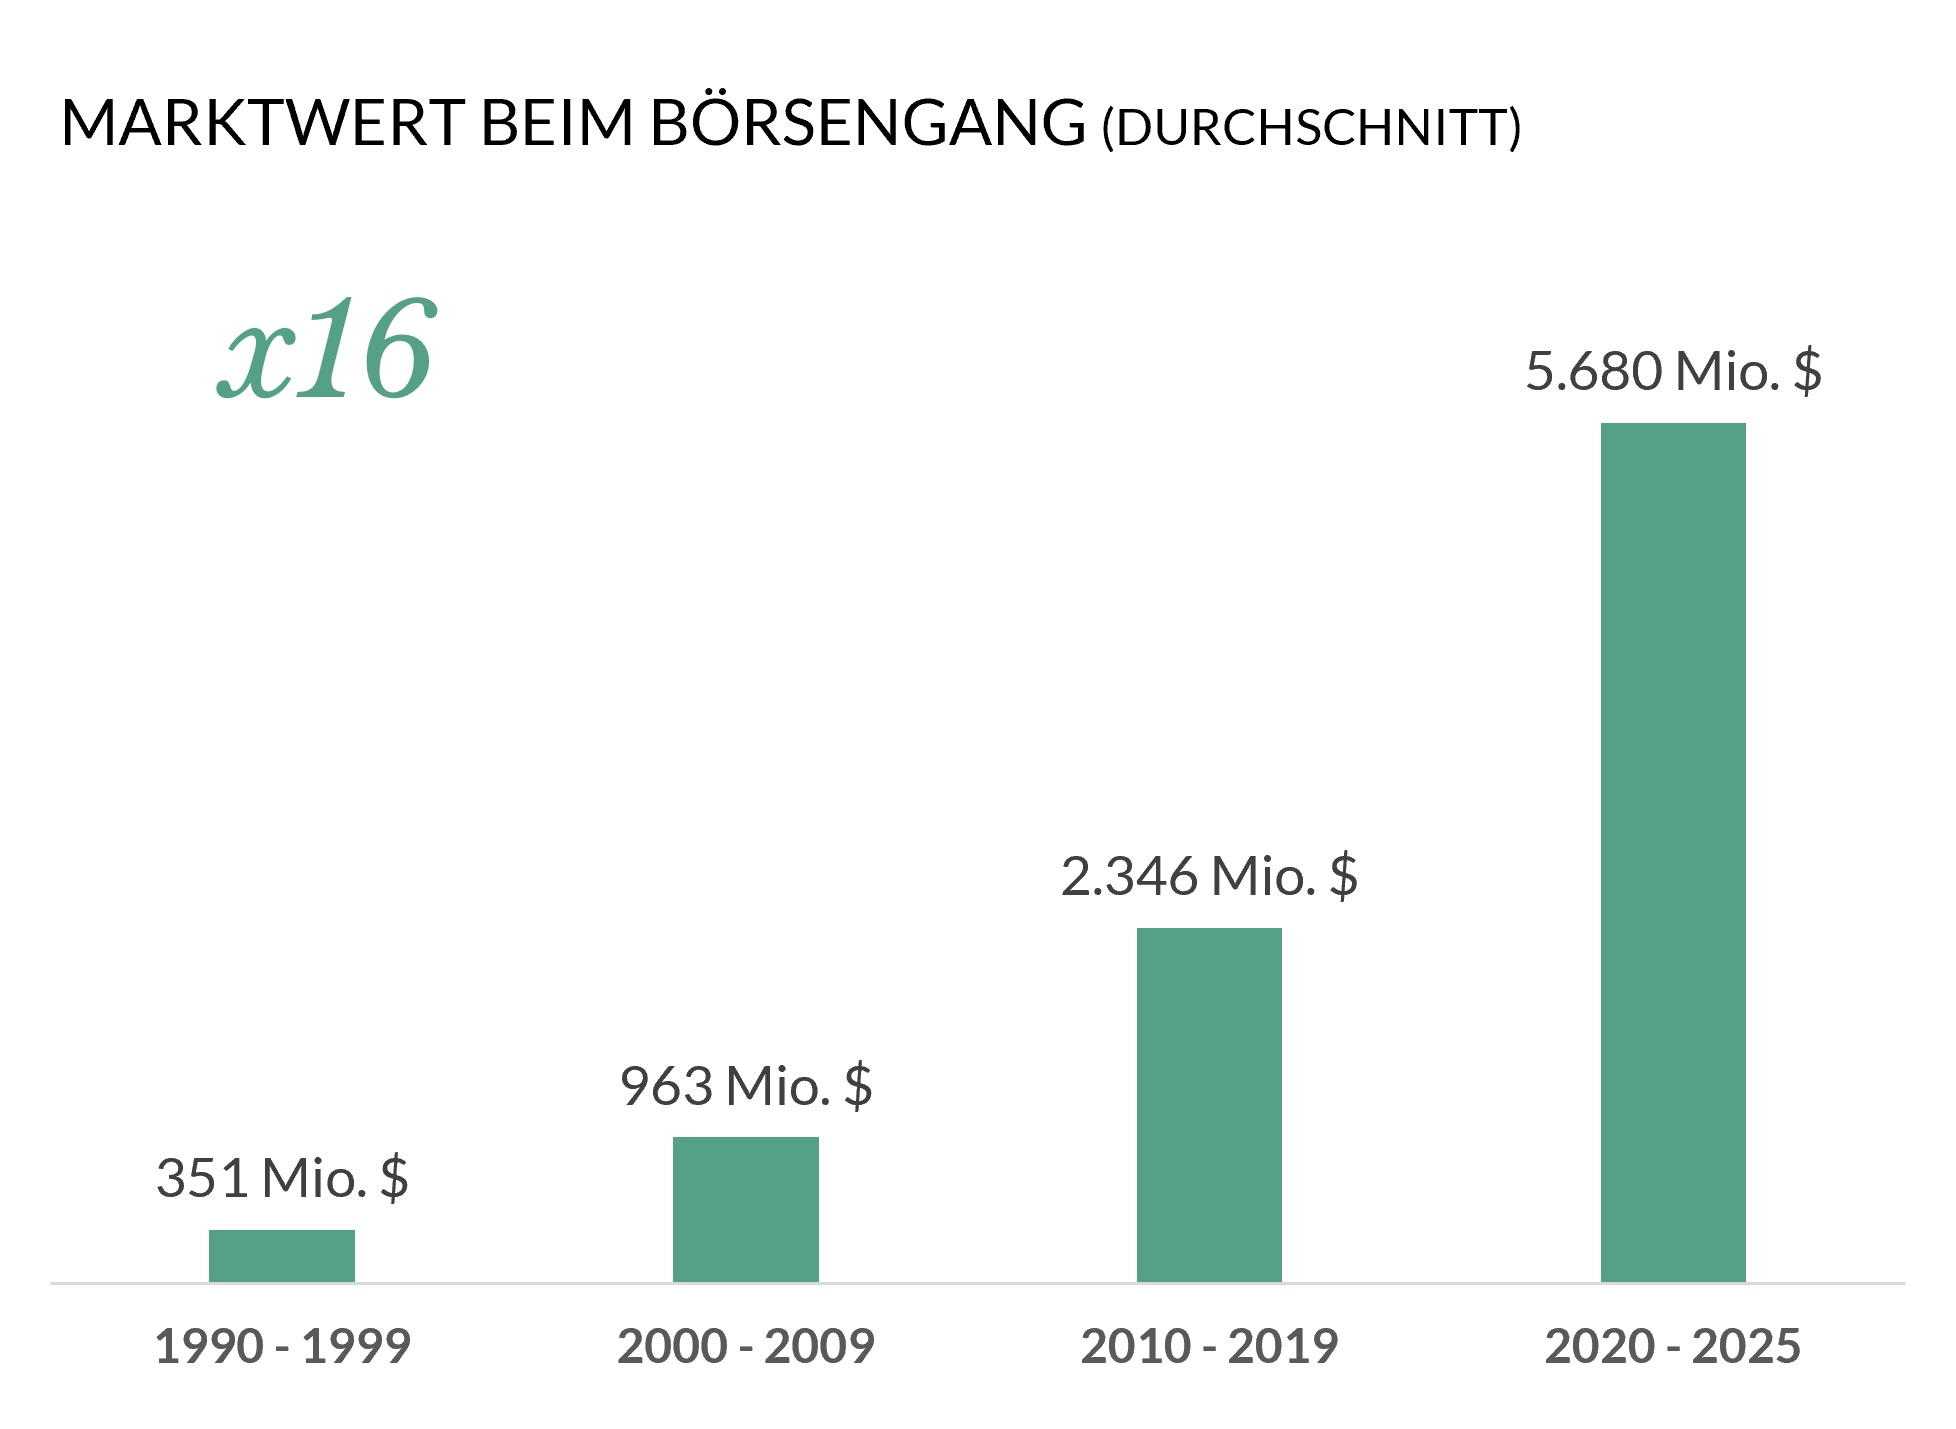
Am Beispiel von SpaceX lässt sich dies eindrücklich veranschaulichen. Das Unternehmen ging mit einer Bewertung von 1,8 Billionen US-Dollar an die Börse. Den gesamten Wertzuwachs hatten damit schon die privaten Märkte abgeschöpft. Laut Economist müsste SpaceX, um die Rendite von Amazon zu erreichen, eine Bewertung von 470 Billionen US-Dollar erzielen – selbst für Elon Musk eine Herausforderung! Um eine Kursentwicklung wie die von Nvidia nach dem Börsengang zu erzielen, müsste die Bewertung sogar auf neun Billiarden Dollar steigen!
Angesichts dieser Entwicklung wenden sich Anleger, die an den Renditen schnell wachsender Technologieunternehmen teilhaben möchten, verstärkt den privaten Märkten zu. Dort können sie zu niedrigeren Bewertungen investieren als an der Börse.
Zugang zu technologischen Zukunftsfeldern
Ein weiterer Grund für Investitionen in nicht-börsennotierte Technologieunternehmen ist der Zugang zu Spitzeninnovationen. Oft ist dies der einzige Weg, an bestimmten Technologietrends zu partizipieren. Dies gilt derzeit für große Teile der künstlichen Intelligenz sowie für Robotik und Quantencomputing. In diesen Bereichen dominieren weiterhin Unternehmen, die nicht an der Börse notiert sind und, wie beschrieben, länger in privater Hand bleiben.
Prominente Beispiele sind OpenAI, Anthropic, Databricks, Stripe, ByteDance, Anduril, Helsing und Revolut. Obwohl sie allesamt weiter in privater Hand sind, gehören sie zu den führenden Unternehmen in ihren jeweiligen Branchen.
Renditepotenzial
Ein weiteres Argument für Investitionen in nicht börsennotierte Technologieunternehmen ist die Chance auf höhere Renditen.
Allerdings entwickeln sich die Renditen nicht einheitlich, weshalb die Auswahl der Beteiligungen von entscheidender Bedeutung ist. Zudem sind Anlagen in nicht börsennotierte Technologieunternehmen mit zahlreichen Risiken verbunden, u.a. Kapitalverlust, Illiquidität und die Komplexität von Frühphasen-Investitionen. Dennoch könnten sorgfältig ausgewählte Venture-Capital- und Growth-Strategien sowohl öffentliche als auch private Märkte übertreffen und ein Engagement in Unternehmen mit langfristig überdurchschnittlicher Wertschöpfung ermöglichen.
fazit
Anlagen in nicht börsennotierte Technologieunternehmen bieten drei zentrale Vorteile. Sie eröffnen Anlegern frühzeitig Zugang zu besonders wachstumsstarken Unternehmen. Überdies ermöglichen sie ein Engagement in technologischen Zukunftsfeldern, die noch nicht an der Börse gelistet sind. Hinzu kommt das Potenzial für überdurchschnittliche Renditen, wenn in die richtigen Unternehmen und Manager investiert wird.
Die bekannten Risiken wie Illiquidität, Bewertungsvolatilität sowie die Streuung in der Wertentwicklung zwischen Unternehmen und Managern bleiben dabei bestehen. Dennoch gewinnen Anlagen in nicht börsennotierte Technologieunternehmen als Portfoliobaustein zunehmend an Bedeutung für Anleger, die frühzeitig in die nächste Generation weltweit führender Unternehmen investieren möchten, bevor diese an die Börse gehen.
Die Strategie unterliegt dem Risiko eines Kapitalverlusts. Diese Kommunikation stellt keine Anlageberatung dar.
1Federal Reserve Bank of Cleveland, Technology and Productivity Growth“, 12. März 2004. Renditen des S&P Indexes 2015-2025
2 S&P 30.06.2026
3 Quelle: PitchBook, 29. Juli 2026
Quellen:
Companies Are Staying Private Longer: Why It Matters | VanEck
Companies Are Staying Private Longer: Why It Matters
Private Markets Are The New High-Growth Public Markets
Growth Investing in Private Markets: Trends and Transparency – MSCI
Why Companies Are Staying Private Longer
Why companies stay private longer and what that means
After AI, markets are already betting on the quantum revolution
Meet the 22 Investors to Know in Robotics and Physical AI
Top Quantum Computing Investors in 2026
Insights: 10 Of The Most Valuable Private Companies In 2025
Private Capital in Focus: Venture Capital’s Comeback Year
Tech and healthcare drive venture capital boom
The Economist: Giga-IPOs are a symptom of public markets’ giga-problem
Pitch book: All figures at 03/09/2026
Ritter, J.R. (2026). Initial public offerings: VC-backed IPO statistics through 2025. University of Florida


