
Liquiditätsengpässe bremsen Europas Tech-Ambitionen


Strategische Notwendigkeit
Die vergangenen Jahre haben gezeigt: technologische Innovationen spielen eine immer wichtigere Rolle für Wirtschaftswachstum und Wettbewerbsfähigkeit. Politik und Unternehmen in Europa haben erkannt, wie wichtig es ist, Innovation zu fördern und die Abhängigkeit von US- und chinesischer Technologie zu verringern. Insgesamt sind mehr als 65 Mrd. €1 in europäische Start-ups und Wachstumsunternehmen geflossen. Diese Investitionen haben eine neue Generation europäischer Champions hervorgebracht, darunter Mistral, Helsing und Quantum Systems. Doch mit der Finanzierung von Innovationen allein ist es nicht getan. Das Kapital muss auch an die Investoren zurückfließen – und genau an diesem Punkt hakt es.
Das Liquiditätsproblem — und warum es wichtig ist
Europäische Anleger äußern häufig Zweifel daran, dass Manager von Private-Equity-Beteiligungen im Technologiesektor Kapital an ihre Investoren zurückführen können. Als Beleg führen sie die historisch geringe Liquidität der Anlageklasse an, die die Branche seit Jahren belastet. Im Durchschnitt dauert es mehr als zehn Jahre, bis Anleger ihr eingesetztes Kapital zurückerhalten.2
Diese geringe Liquidität ist besonders relevant, da der Kapitalfluss in den privaten Märkten auf einem Kreislauf beruht: Anleger sagen Fonds Kapital zu, die Mittel werden investiert, und Erlöse aus veräußerten Beteiligungen fließen wiederum in neue Kapitalzusagen. Bricht ein Glied dieser Kette weg, gerät das gesamte System ins Stocken. Anleger zeichnen keine neuen Fonds mehr, der Kapitalfluss versiegt, und die nächste Generation von Start-ups bleibt ohne Finanzierung.
Geringe Liquidität ist aus unserer Sicht eines der größten Hemmnisse für Technologieinvestitionen im Venture-Capital-Bereich.
Geringe Liquidität ist aus unserer Sicht eines der größten Hemmnisse für Technologieinvestitionen im Venture-Capital-Bereich. Ohne einen deutlichen Anstieg der an Investoren zurückfließenden Mittel wird Europa kein selbsttragendes Ökosystem schaffen können, und das Volumen an investiertem Kapital bleibt begrenzt.
Strukturelle Herausforderung an den öffentlichen Kapitalmärkten
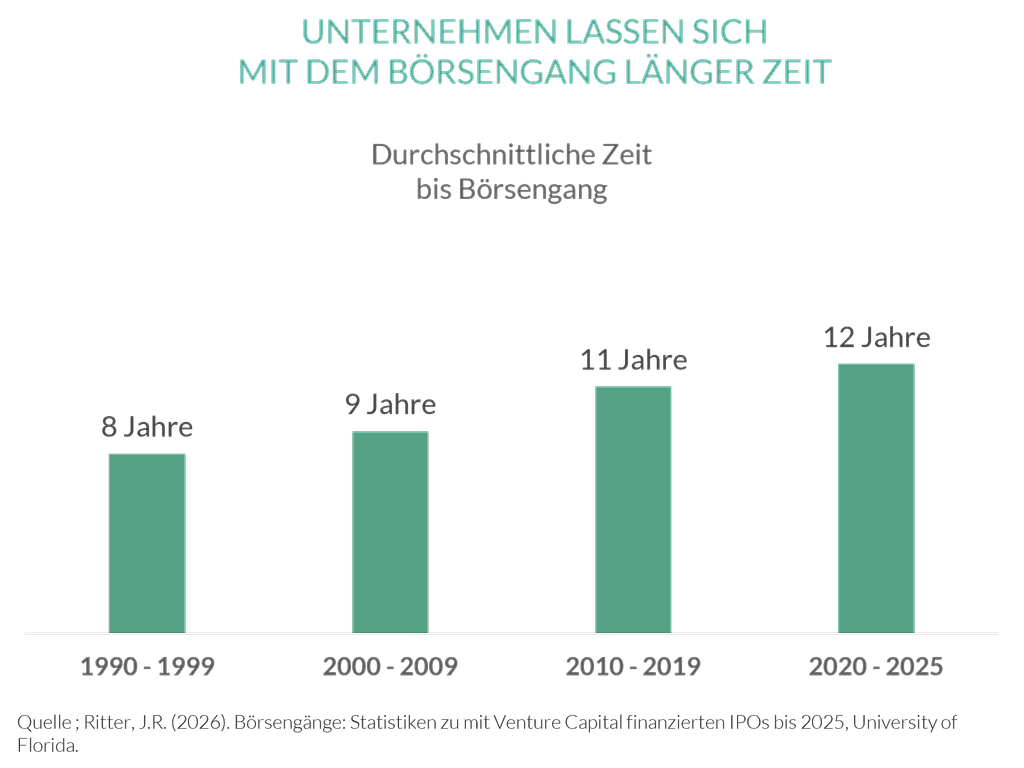
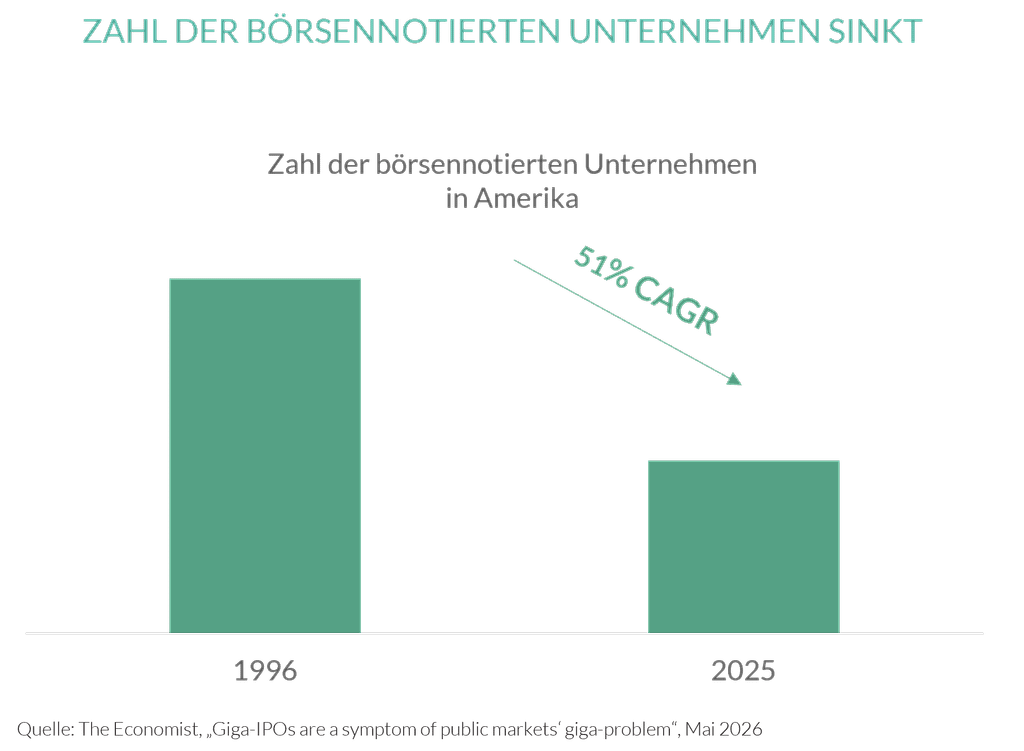
Ein Kern des Problems ist die Schwierigkeit der europäischen Kapitalmärkte, Unternehmensgründer von einem Börsengang (IPO) zu überzeugen und zugleich Investoren für solche Erstemissionen zu gewinnen. Seit 2021 hat Europa praktisch keine bedeutenden Technologiebörsengänge mehr verzeichnet. Unternehmen bleiben länger in privater Hand, bevor sie den Schritt an die Börse wagen. Die Folge: Die Zahl der börsennotierten Unternehmen hat sich in den vergangenen 30 Jahren halbiert.
Die lang erwarteten Mega-IPOs sind zwar willkommen, lösen aber das Problem nicht. Unternehmen gehen heute mit so hohen Bewertungen an die Börse, dass zuvor an den privaten Märkten bereits hunderte Milliarden Euro an Wert abgeschöpft wurden. Um eine Rendite wie Amazon seit dessen IPO im Jahr 1997 zu erzielen, müsste SpaceX eine Marktkapitalisierung von 470 Billionen US-Dollar erreichen3.
Schätzungsweise sind derzeit weltweit 4,6 Billionen US-Dollar an nicht realisiertem Wert in Venture-Capital- Fonds gebunden.4 Davon entfallen nach unseren Schätzungen mindestens Hunderte Milliarden auf Europa – Kapital, das Anleger nicht in neue Zusagen fließen lassen können.
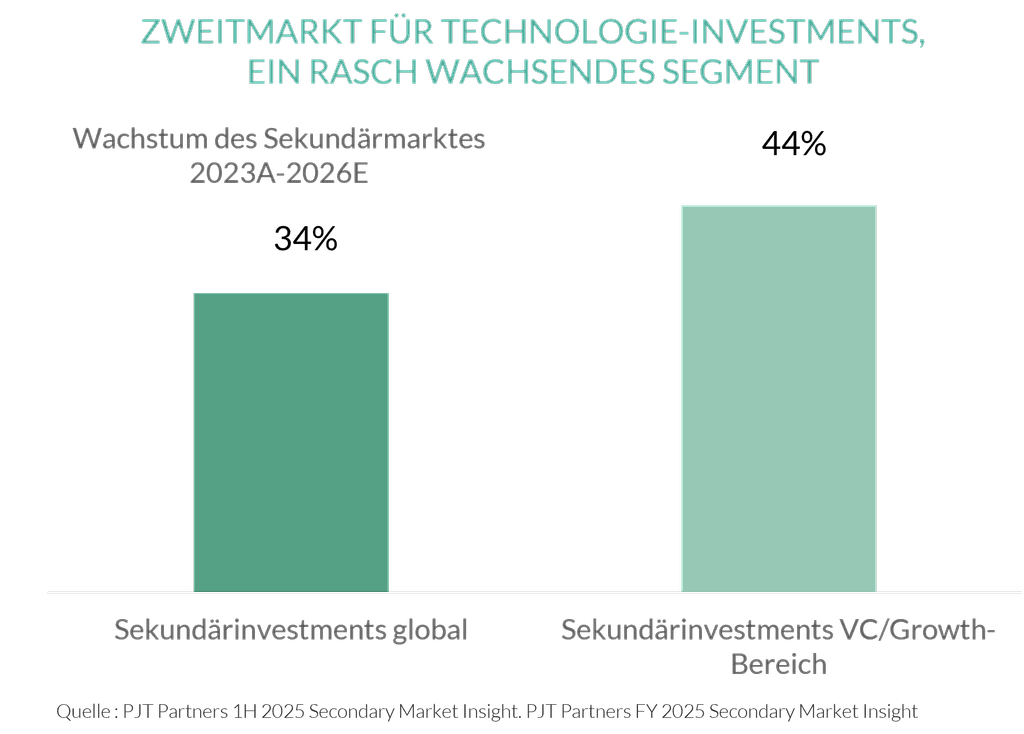
Der Zweitmarkt für Technologie-Investments steht noch am Anfang seiner Entwicklung und zählt zu den am schnellsten wachsenden Segmenten des Sekundärmarktes.
Zweitmarkt für Technologie-Investments: den Kreislauf neu beleben
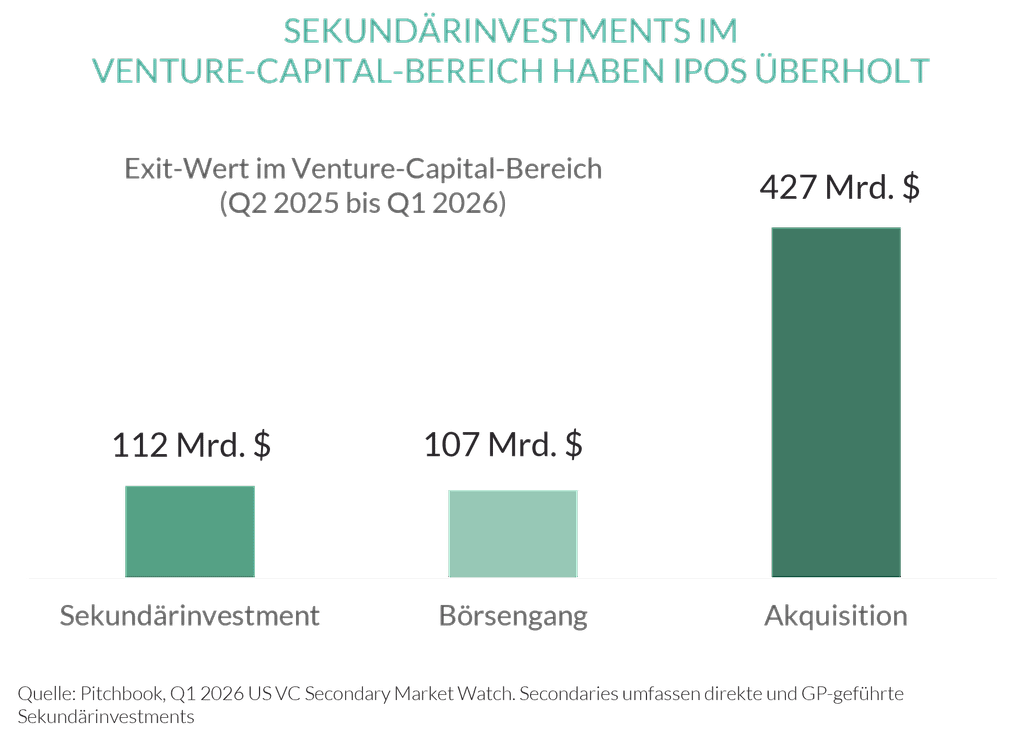
Die Zahlen sprechen für sich: Die Transaktionsvolumina sind rasant gestiegen. In den USA haben Sekundärinvestments im Venture-Capital-Bereich jüngst erstmals IPOs als wichtigste Liquiditätsquelle für Risikokapital abgelöst. Dennoch steht der Zweitmarkt für Technologie-Investments noch am Anfang seiner Entwicklung und zählt zu den am schnellsten wachsenden Segmenten des Sekundärmarktes.
Sekundärinvestments im Technologiebereich – eine überzeugende Anlagechance
Sekundärinvestments im Technologiebereich sind nicht nur für das nachhaltige Wachstum des europäischen Technologie-Ökosystems bedeutend. Sie zählen aus unserer Sicht auch zu den attraktivsten Chancen an den privaten Märkten. Der Liquiditätsbedarf ist enorm, während das verfügbare Kapital jedoch begrenzt bleibt. Dieses Ungleichgewicht führt zu erheblichen Abschlägen gegenüber dem fairen Wert und eröffnet Anlegern Zugang zu einigen der spannendsten Unternehmen unserer Generation, wie Revolut und Vinted.
Zudem betrachten Investoren Technologie-Sekundärinvestments zunehmend als eigenständige Nische des Secondaries-Gesamtmarktes und beginnen, hier gezielt Kapital zu allokieren. Genauso wie die etablierteren Buy-out-Sekundärinvestments bieten Technologie-Sekundärinvestments unserer Ansicht nach den Vorteil einer breiteren Diversifikation und schnellerer Rückflüsse. Darüber hinaus eröffnen sie Investoren die Chance zur Anlage in führende Technologieunternehmen der neuen Generation und damit auf potenziell höhere Gesamtrenditen, getragen vom Hyperwachstum vieler dieser Unternehmen.
Wir gehen davon aus, dass Technologie-Sekundärinvestments auf Jahre hinaus weiterwachsen und sich als unverzichtbares Instrument zur Finanzierung von Innovation in Europa etablieren werden.
Angesichts der Marktchancen und der Stärken dieser Anlageklasse gehen wir davon aus, dass Technologie-Sekundärinvestments auf Jahre hinaus weiterwachsen und sich als unverzichtbares Instrument zur Finanzierung von Innovation in Europa etablieren werden. Interessierte Anleger sollten dabei jedoch die mit einer Investition verbundenen Risiken berücksichtigen, einschließlich dem Risiko eines Kapitalverlusts.
Die Strategie unterliegt dem Risiko eines Kapitalverlusts. Dieses Dokument stellt keine Anlageberatung dar.
1 Einschließlich Tibi-Initiativen, KFW-WIN-Initiative, Scale-Up-Fonds des europäischen Investmentfonds (EIF) und ETCI-Fonds des EIF.
2 Cambridge Associates BenchmarkVergleichsmaßstab für die Bewertung des Anlageerfolgs. Herangezogen wird hierfür häufig ein marktrelevanter Index oder eine Kombination mehrerer Indizes, der bzw. die den Anlagezielen und dem Anlageuniversum entspricht. – Venture Capital – Q4 2025
3 Basierend auf Daten von Preqin mit Stand Dezember 2025
Autor


