Le nouveau visage du capital-risque mondial


Comment les nouvelles règles du jeu redessinent le capital-risque : de l’expansion mondiale à la concentration stratégique
L’industrie du capital-risque s’est construite sur une promesse simple : financer l’innovation et accélérer la croissance. Aujourd’hui, elle finance de plus en plus autre chose : des capacités stratégiques. Alors que l’intelligence artificielle transforme l’économie, que les tensions géopolitiques réorientent les flux d’investissement et que les fenêtres de liquidité se raréfient, l’industrie du capital-risque entre dans un nouveau cycle où priment désormais, la concentration, la souveraineté et la course à l’échelle.
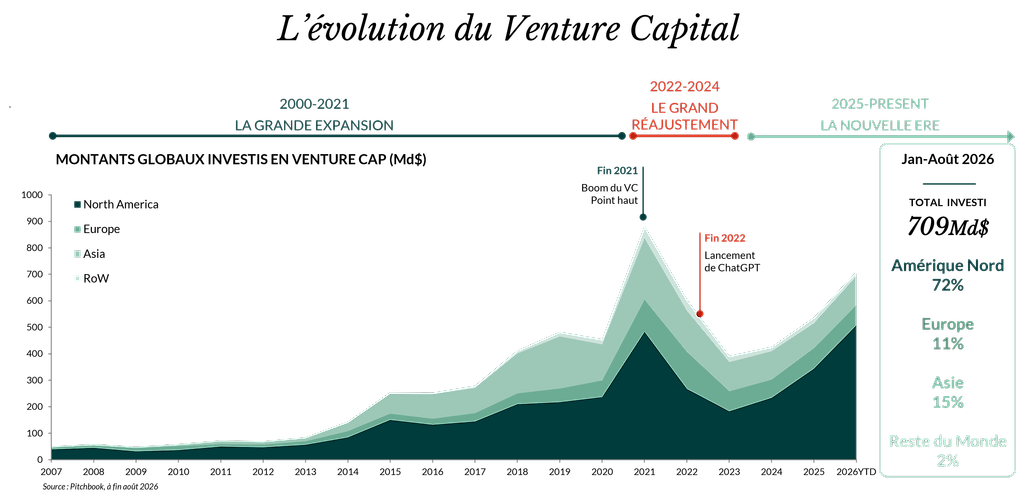
La Grande Expansion (2000-2021)
Les deux décennies qui ont suivi l’éclatement de la bulle Internet ont été marquées par une expansion extraordinaire du capital-risque, portée par quatre moteurs : l’innovation technologique, la mondialisation, l’institutionnalisation et l’abondance des capitaux.
La mondialisation de l’innovation
Les États-Unis sont restés le centre de gravité de l’innovation mondiale. Les vagues successives d’innovation, de l’internet et du commerce en ligne aux smartphones, au cloud computing et aux logiciels proposés en mode SaaS (Software as a Service), ont chacune fait émerger des géants de la Tech comme Google, Amazon, Facebook, Salesforce, Uber ou encore Airbnb. Ces succès ont conforté le rôle du capital-risque comme catalyseur de l’innovation et de la croissance.
Dans le même temps, le capital-risque s’est mondialisé. La Chine est devenue le premier écosystème technologique capable de rivaliser avec la domination américaine. Un immense marché intérieur, une digitalisation fulgurante, des politiques publiques favorables et des capitaux abondants ont permis à des entreprises comme Alibaba, Tencent, ByteDance et Meituan d’atteindre une échelle exceptionnelle.
L’Europe a suivi une trajectoire différente en développant des pôles d’innovation à Londres, Paris, Berlin, Stockholm et Amsterdam. La qualité de ses universités, le vivier d’ingénieurs et une culture entrepreneuriale en plein essor ont favorisé l’émergence d’entreprises telles que Spotify, Adyen, Klarna, Revolut et Booking.com, faisant de l’Europe un troisième grand pôle de l’écosystème technologique mondial.
L’Inde et l’Asie du Sud-Est ont également émergé comme de nouveaux hubs de l’innovation. Porté par le caractère intrinsèquement sans frontières des technologies, un nouveau modèle s’est alors imposé : les start-up ont commencé à viser les marchés mondiaux dès leur création tandis que les investisseurs ont suivi l’innovation partout où elle émergeait.
L’institutionnalisation du capital-risque
L’essor de ce marché a profondément transformé l’industrie du capital-risque. Longtemps restée niche, la classe d’actif s’est progressivement institutionnalisée. Les fonds de pension, les fonds souverains, les fondations et les assureurs ont renforcé leurs allocations au capital-risque, attirés par l’accès privilégié à l’innovation et par des performances potentiellement élevées. Les fonds ont gagné en taille, les levées se sont accélérées et le capital-risque est ainsi devenu une composante essentielle des allocations en marchés privés.
L’apogée du cycle
Cette expansion a atteint son point culminant en 2020 et 2021. La pandémie de Covid-19 a servi de catalyseur à l’adoption de la technologie, tandis que des taux d’intérêt historiquement bas et une liquidité abondante ont créé des conditions exceptionnellement favorables au capital-risque. Les capitaux ont afflué vers les entreprises technologiques à un rythme record, les valorisations se sont envolées et les tours de financement ont atteint des niveaux sans précédent. Fin 2021, le capital-risque atteignait ainsi l’apogée d’un cycle de plus de deux décennies nourries par la mondialisation, la liquidité et l’abondance de capitaux.
Puis le vent a tourné.
Le Grand Réajustement (2022-2024)
Le spectaculaire essor du capital-risque en 2020 et 2021 s’est construit sur des conditions monétaires exceptionnelles. Lorsque l’inflation a fait son retour et que les taux d’intérêt ont fortement augmenté en 2022, les marchés ont brutalement revu leur appréciation des entreprises à forte croissance.
L’impact a été immédiat. Les valeurs technologiques ont subi une forte correction, les valorisations des entreprises non cotées se sont contractées, les marchés des introductions en Bourse s’est pratiquement fermé et les financements destinés à soutenir la croissance sont devenus nettement plus difficiles à obtenir.
Plus important encore, les priorités des investisseurs ont changé. Pendant une grande partie de la décennie précédente, la croissance primait souvent sur la rentabilité. Cette logique s’est brusquement inversée. Désormais, la qualité des revenus, la rentabilité, l’efficacité du capital et la capacité à générer des flux de trésorerie positifs sont redevenues des critères centraux dans les décisions d’investissement.
Toutefois, cet ajustement ne s’est pas limité aux valorisations. Alors que l’activité des introductions en Bourse s’est effondrée et que les opérations de fusions-acquisitions ont ralenti, un problème plus profond est apparu : l’écart grandissant entre les capitaux investis et les liquidités restituées aux investisseurs. Les entreprises soutenues par le capital-risque ont continué à lever des fonds et à rester non cotées plus longtemps, mais les sorties n’ont pas suivi le même rythme. Les distributions ont ralenti, les levées de fonds sont devenues plus difficiles et les durées de détention des participations se sont allongées pour l’ensemble de l’industrie.
Parallèlement, une transformation plus profonde était à l’œuvre. La pandémie a mis en évidence les fragilités des chaînes d’approvisionnement mondiales, tandis que la guerre en Ukraine a souligné l’importance de la résilience et de l’autonomie stratégique. La compétition entre les États-Unis et la Chine dans les domaines des semi-conducteurs, de l’intelligence artificielle et d’autres technologies critiques s’est intensifiée.
La technologie a changé de statut : d’accélérateur de croissance, elle est devenue un actif stratégique. Le récit de la mondialisation qui avait façonné les deux décennies précédentes cédait progressivement la place à un monde plus fragmenté, où technologie, capitaux et géopolitique devenaient indissociables.
Le nouveau visage du capital-risque
L’IA, moteur de la reprise et de la concentration du marché
L’intelligence artificielle figure depuis longtemps parmi les thèmes privilégiés du capital-risque. L’arrivée de l’IA générative a toutefois changé la donne en profondeur. Dans un premier temps, l’industrie est restée freinée par les séquelles de la correction de 2022, la faiblesse des liquidités et un environnement de levée de fonds plus exigeant. Mais à mesure que les cas d’usage se multipliaient et que l’adoption s’accélérait, les capitaux ont afflué vers le secteur, renforçant encore davantage la concentration des investissements autour de l’IA.
En 2025, l’IA était devenue le principal moteur de la reprise du capital-risque. À bien des égards, elle ne s’est pas contentée de relancer le marché après le réajustement : elle en a redéfini le centre de gravité. Les investissements en capital-risque se sont orientés vers les modèles fondamentaux, les semi-conducteurs, les infrastructures de calcul et les applications fondées sur l’IA. Une petite poignée d’acteurs a ainsi capté une part sans précédent des capitaux disponibles.
Contrairement aux précédentes vagues d’innovation logicielle, l’IA de pointe exige des investissements considérables en puissance de calcul, en talents spécialisés et en infrastructures énergétiques. L’ampleur des financements s’apparente de plus en plus à celle de grands projets d’infrastructure plutôt qu’à celle de start-up technologiques traditionnelles.
La souveraineté redéfinit les priorités d’investissement
Dans le même temps, la technologie est devenue un actif stratégique majeur.
Les gouvernements considèrent désormais les semi-conducteurs, l’intelligence artificielle, la cybersécurité, les technologies de défense, les infrastructures énergétiques et les systèmes numériques critiques comme des éléments essentiels de la compétitivité et de la sécurité nationales. En conséquence, les politiques industrielles jouent à nouveau un rôle central dans les investissements technologiques.
L’une des conséquences les plus visibles est l’émergence des technologies de défense, qui sont devenues un thème majeur d’investissement pour le capital-risque. Les secteurs de la défense, de l’aéronautique et du spatial, de la cybersécurité, des technologise spatiales et des applications à double usage (civil et militaire) attirent désormais des capitaux massifs. Dans un monde toujours plus incertain, la maitrise des technologies critiques est devenue un facteur clé de résilience et de souveraineté. Le secteur de l’énergie suit une trajectoire similaire. La montée en puissance de l’IA entraîne une explosion des besoins en calcul, propulsant les centres de données, la production d’électricité, les infrastructures énergétiques et les chaines de production des semi-conducteurs au rang des actifs stratégiques.
Le capital-risque ne finance plus seulement l’innovation. Il contribue de plus en plus au développement de capacités stratégiques.
La nouvelle géographie du capital-risque
L’une des conséquences les plus directes de la souveraineté technologique a été la fragmentation progressive de l’écosystème mondial du capital-risque. Pendant une grande partie des deux dernières décennies, la technologie a été l’un des secteurs les plus mondialisés. Les investisseurs déployaient leurs capitaux à travers le monde et les start-up opéraient à l’international dès leur création.
Cette dynamique est aujourd’hui remise en cause. Les relations entre les États-Unis et la Chine en est l’illustration la plus marquante. Les tensions géopolitiques et les restrictions portant sur les technologies stratégiques ont réduit les flux d’investissement transfrontaliers. Dans le même temps plusieurs grands acteurs du capital-risque ont dissocié leurs activités américaines et chinoises. L’écosystème chinois du capital-risque demeure l’un des plus importants au monde, mais il devient de plus en plus autonome, soutenu par des investisseurs domestiques, des fonds soutenus par l’État et des priorités stratégiques définies au niveau national.
L’Europe suit sa propre voie. Les capitaux publics et privés sont mobilisés autour des semi-conducteurs, des infrastructures d’intelligence artificielle, du cloud computing, de la défense et de la résilience énergétique, reflétant une volonté croissante de renforcer son autonomie technologique.
Nous s’assistons pas à la fin du capital-risque mondial, mais de l’émergence d’un écosystème plus fragmenté, dans lequel les capitaux suivent de plus en plus les intérêts géopolitiques et les priorités stratégiques.
Un environnement de levée de fonds sous tension
Malgré la reprise de l’activité d’investissement, les levées de fonds restent difficiles pour les sociétés de gestion de capital-risque. Le ralentissement des sorties et la baisse des distributions aux investisseurs ont pesé sur la liquidité des investisseurs institutionnels, limitant leur capacité à prendre de nouveaux engagements. Les investisseurs sont devenus plus sélectifs, privilégiant de plus en plus les acteurs établis disposant d’un historique de performance éprouvé, d’une marque reconnue et d’une taille critique.
Cette évolution alimente un mouvement de concentration des levées de fonds sans précédent. En 2025, près de 60 % des capitaux levés par les acteurs du capital-risque aux États-Unis ont été captés par seulement 10 sociétés de gestion. Pour les acteurs émergents et de taille intermédiaire la collecte de capitaux devient de plus en plus difficile. Le phénomène de concentration qui caractérise aujourd’hui les investissements dans l’IA se retrouve également au niveau des gérants : de la même manière que les capitaux se concentrent autour d’un nombre limité de leaders technologiques, les investisseurs privilégient un cercle toujours plus restreint de grosses franchises.
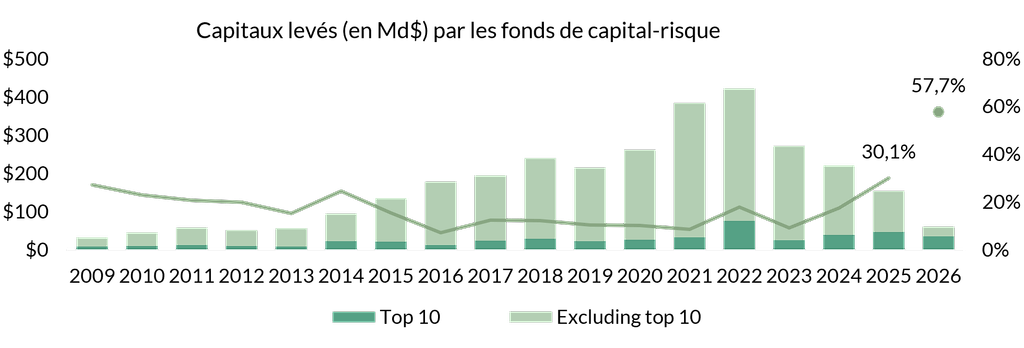
Source : Pitchbook, Mars 2026
L’essor du marché secondaire
L’autre caractéristique majeure du marché actuel est le décalage croissant et persistant entre le déploiement des capitaux et la distribution de liquidité. Si l’activité d’investissement s’est redressée, les sorties restent nettement inférieures aux niveaux observés en 2021. Les marchés des introductions en Bourse ne se sont rouverts que de manière sélective, tandis que de nombreuses entreprises financées par le capital-risque choisissent, ou ont la possibilité, de demeurer non cotées plus longtemps.
Ce déficit de liquidité a accéléré le développement du marché secondaire. Longtemps considéré comme une solution de liquidité ponctuelle, le secondaire s’impose désormais comme une composante essentielle de l’infrastructure des marchés privés. Les chiffres parlent d’eux-mêmes : les volumes de transactions ont fortement progressé et, aux États-Unis, les opérations secondaires dans le capital-risque ont récemment dépassé les introductions en Bourse pour devenir, pour la première fois, la principale source de liquidité du secteur.
La stratégie est exposée à un risque de perte en capital. Cette communication ne constitue pas un conseil en investissement.
Auteur