Der globale Venture-Capital-Markt im Wandel


Wie sich die Venture-Capital-Welt gewandelt hat: von globaler Expansion zu strategischer Konzentration
Venture Capital folgte lange einer einfachen Prämisse: Innovationen finanzieren und Wachstum fördern. Heute liegt der Fokus zunehmend woanders: Im Mittelpunkt stehen strategische Ressourcen. Während KI die Technologielandschaft verändert, geopolitische Spannungen Investitionsströme neu ordnen und Liquidität knapper wird, beginnt für Venture Capital ein neues Kapitel, das im Zeichen von Konzentration, Souveränität und Größe steht.
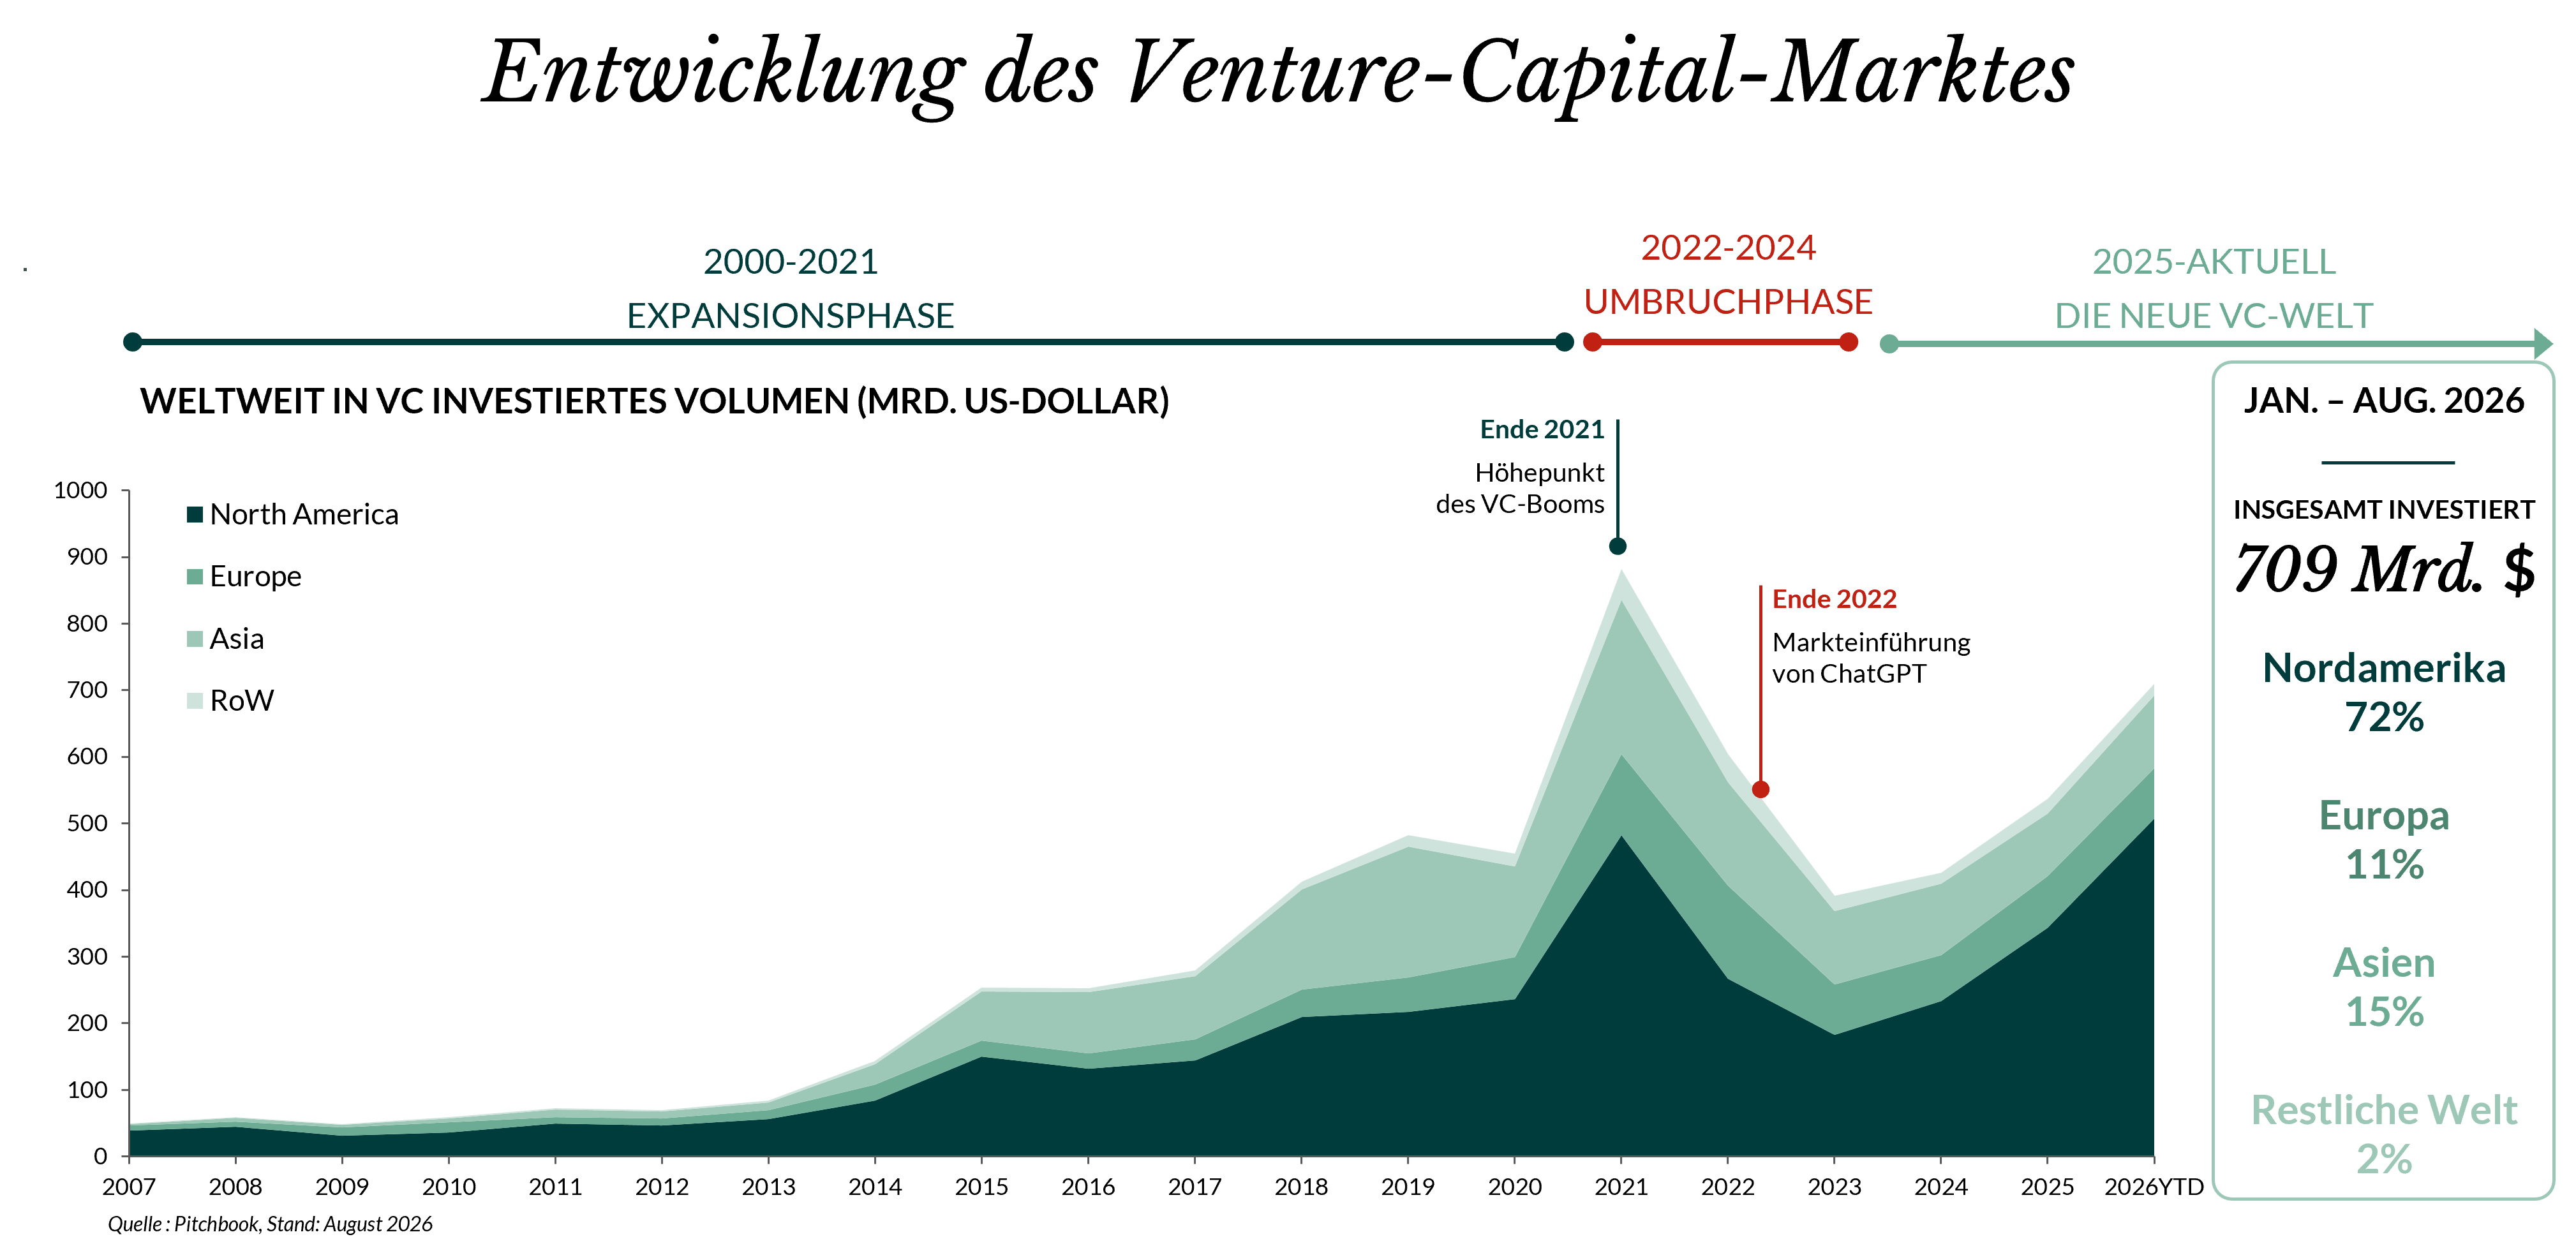
Die große Expansion (2000-2021)
In den zwei Jahrzehnten nach Platzen der Dotcom-Blase erlebte Venture-Capital eine außergewöhnliche Expansion. Vier Faktoren waren dafür maßgeblich: technologische Innovationen, Globalisierung, Institutionalisierung und reichlich Kapital.
Die Globalisierung der Innovation
Die USA blieben das Zentrum der Branche. Aus technologischen Durchbrüchen – vom Internet und E-Commerce über Smartphones, Cloud Computing und Software as a Service (SaaS) – gingen Unternehmen wie Google, Amazon, Facebook, Salesforce, Uber und Airbnb hervor. Damit festigte Venture Capital seine Rolle als Treiber von Innovation und Wachstum.
Gleichzeitig gewann Venture Capital weltweit an Bedeutung. China entwickelte sich zum ersten Technologie-Ökosystem, das die Dominanz der USA ernsthaft herausforderte. Ein riesiger Binnenmarkt, die rasche Verbreitung digitaler Technologien, staatliche Förderung und reichlich Kapital ermöglichten Unternehmen wie Alibaba, Tencent, ByteDance und Meituan ein außergewöhnliches Wachstum.
Europa schlug einen anderen Weg ein. Es schaffte Innovationszentren in London, Paris, Berlin, Stockholm und Amsterdam. Renommierte Universitäten, hochqualifizierte Fachkräfte und eine stärker unternehmerisch geprägte Kultur brachten Unternehmen wie Spotify, Adyen, Klarna, Revolut und Booking.com hervor. So etablierte sich Europa als glaubwürdige dritte Säule des globalen Technologie-Ökosystems.
Auch Indien und Südostasien gewannen an Dynamik. Gleichzeitig konnten Start-ups – da Technologie keine Grenzen kennt – schon mit der Gründung globale Märkte ansprechen. Investoren erhielten Zugang zu Innovationen überall dort, wo sie entstanden.
Die Institutionalisierung von Venture Capital
Mit der wachsenden Zahl an Investitionsmöglichkeiten entwickelte sich Venture Capital von einem Nischensegment für Spezialisten zu einer etablierten institutionellen Anlageklasse. Pensionsfonds, Staatsfonds, Stiftungen und Versicherer – angezogen vom Zugang zu Innovationen und der Aussicht auf potenziell attraktive Renditen – stockten ihre Allokationen auf. Das Fondsvolumen wuchs. Die Kapitalbeschaffung beschleunigte sich. Und Venture Capital wurde zu einem zentralen Bestandteil von Private-Market-Portfolios.
Der Höhepunkt des Zyklus
Die Expansion erreichte 2020 und 2021 ihren Höhepunkt. Die Covid-19-Pandemie beschleunigte die Digitalisierung. Zugleich schufen extrem niedrige Zinsen und reichlich vorhandene Liquidität außergewöhnlich günstige Bedingungen für Venture-Capital-Investitionen. In Rekordtempo floss Kapital in Technologieunternehmen, die Bewertungen schossen in die Höhe und Finanzierungsrunden erreichten zuvor ungekannte Dimensionen. Ende 2021 befand sich Venture Capital auf dem Höhepunkt eines Zyklus, der sich über zwei Jahrzehnte erstreckte und von Globalisierung, Liquidität und reichlich verfügbarem Kapital getragen wurde.
Dann änderten sich die Rahmenbedingungen grundlegend.
Der große Umbruch (2022-2024)
Der Venture-Capital-Boom der Jahre 2020 und 2021 beruhte auf außergewöhnlich lockeren geldpolitischen Rahmenbedingungen. Als die Inflation 2022 stark anzog und die Zinsen deutlich stiegen, bewerteten Investoren langfristig orientierte Wachstumsanlagen rasch neu.
Die Auswirkungen waren unmittelbar spürbar. Technologiewerte korrigierten deutlich, die Bewertungen nicht börsennotierter Unternehmen sanken, Börsengänge kamen fast vollständig zum Stillstand, und Wachstumsfinanzierungen waren deutlich schwerer zugänglich.
Noch entscheidender war jedoch, dass sich die Prioritäten der Investoren verschoben. Über weite Teile des letzten Jahrzehnts setzten sie auf Wachstum statt auf Profitabilität. Diese Haltung änderte sich schlagartig. Umsatzqualität, Margen, Kapitaleffizienz und Zugang zu positivem Cashflow rückten wieder in den Mittelpunkt der Anlageentscheidungen.
Die Anpassung betraf nicht nur die Bewertungen. Der Einbruch bei Börsengängen und die Abschwächung der M&A-Aktivitäten offenbarten ein grundlegenderes Problem: die wachsende Diskrepanz zwischen Kapitalallokation und Liquiditätsrückflüssen. Venture-Capital-finanzierte Unternehmen sammelten weiter Kapital ein, blieben länger in privater Hand, während Exits nicht Schritt hielten. Ausschüttungen erfolgten langsamer, die Kapitalbeschaffung wurde mühsamer, und die Haltedauer stieg branchenweit.
Parallel dazu setzte ein strukturellerer Wandel ein. Die Pandemie legte Schwächen in den globalen Lieferketten offen, der Krieg in der Ukraine führte die Bedeutung von Resilienz und strategischer Autonomie deutlich vor Augen. Der Wettbewerb zwischen den USA und China um Halbleiter, künstliche Intelligenz und andere Schlüsseltechnologien verschärfte sich.
Technologie wurde zunehmend nicht nur als Wachstumstreiber, sondern auch als Frage der nationalen Sicherheit und wirtschaftlichen Souveränität wahrgenommen. Die Globalisierung, die das Narrativ der vergangenen zwei Jahrzehnte geprägt hatte, wich zunehmend einer stärker fragmentierten Welt, in der Technologie, Kapital und Geopolitik immer enger miteinander verflochten waren.
Das neue Gesicht von Venture Capital
KI als treibende Kraft für Erholung und Konzentration
Seit über einem Jahrzehnt zieht künstliche Intelligenz Venture Capital an. Mit dem Aufkommen generativer KI gewann der Markt jedoch eine völlig neue Dynamik. Diese Veränderung zeigte sich am Venture-Capital-Markt allerdings erst mit Verzögerung. Die Branche musste noch die Korrektur von 2022 verarbeiten, die Liquidität blieb begrenzt und das Einwerben von Mitteln erwies sich als schwierig. Mit dem Vormarsch von KI floss jedoch zunehmend Kapital in diesen Bereich.
2025 wurde KI zum Hauptmotor der Erholung am Venture-Capital-Markt. Doch die Technologie brachte nicht nur frischen Schwung nach der Konsolidierung, sondern verschob auch den Fokus. Risikokapital floss verstärkt in Foundation-Modelle, Halbleiter, Recheninfrastruktur und KI-gestützte Anwendungen. Das verfügbare Kapital konzentrierte sich so stark wie nie zuvor auf wenige Unternehmen.
Anders als frühere Software-Innovationen erfordert KI-Spitzentechnologie immense Investitionen in Rechenleistung, hoch spezialisierte Fachkräfte und Energieinfrastruktur. Der Finanzierungsaufwand ähnelt in seiner Dimension immer mehr Infrastrukturprojekten statt klassischen Software-Start-ups.
Souveränitätsfrage verschiebt den Investitionsfokus
Gleichzeitig ist Technologie zu einer strategischen Ressource geworden.
Regierungen sehen Halbleiter, künstliche Intelligenz, Cybersicherheit, Verteidigungstechnologien, Energieinfrastruktur und kritische digitale Systeme inzwischen als Schlüssel für nationale Wettbewerbsfähigkeit und Sicherheit. Damit rückt Industriepolitik wieder in den Mittelpunkt technologieorientierter Investitionen.
Eine der sichtbarsten Folgen: Verteidigungstechnologie hat sich zu einer festen Kategorie im Venture-Capital-Bereich entwickelt. Verteidigung, Luft- und Raumfahrt, Cybersicherheit, Weltraumtechnologien und Dual-Use-Anwendungen ziehen verstärkt privates Kapital an, da technologische Expertise für die nationale Resilienz zunehmend an Bedeutung gewinnt. Auch Energie rückt vermehrt ins Zentrum des Venture-Ökosystems. Der rasante Fortschritt von KI treibt eine beispiellose Nachfrage nach Rechenkapazität. Rechenzentren, Stromerzeugung, Netzstabilität und Halbleiter-Lieferketten werden damit zunehmend zu strategischen Investitionsfeldern.
Venture Capital finanziert nicht mehr nur Innovation, sondern zunehmend auch strategische Ressourcen und Fähigkeiten.
Venture Capital im Zeichen der Deglobalisierung
Das Streben nach technologischer Souveränität führt zwangsläufig zu einer schrittweisen Fragmentierung des globalen Venture-Capital-Ökosystems. Über weite Teile der letzten zwei Jahrzehnte zählte der Technologiesektor zu den am stärksten globalisierten Branchen. Investoren setzten Kapital grenzüberschreitend ein, und Start-ups agierten oft von Anfang an international.
Dieser Trend kehrt sich nun um. Am deutlichsten zeigt sich das im Verhältnis zwischen den USA und China. Geopolitische Spannungen und Beschränkungen bei strategischen Technologien haben die grenzüberschreitenden Investitionsströme schrumpfen lassen. Gleichzeitig haben mehrere große Venture-Capital-Gesellschaften ihre US- und China-Aktivitäten organisatorisch voneinander getrennt. Chinas Venture-Capital-Ökosystem bleibt zwar eines der größten weltweit, wird aber durch inländische Investoren, staatlich unterstützte Fonds und nationale strategische Prioritäten zunehmend autark.
Europa geht einen eigenen Weg. Öffentliche und private Mittel werden für Halbleiter, KI-Infrastruktur, Cloud Computing, Verteidigung und Energiesicherheit mobilisiert – Ausdruck eines wachsenden Willens, die technologische Autonomie zu stärken.
Das Ergebnis ist nicht das Ende des globalen Venture-Capital-Marktes, sondern ein stärker fragmentiertes Ökosystem, in dem Kapital immer stärker geopolitischen Interessen und strategischen Zielen folgt.
Umfeld für Mitteleinwerbung bleibt herausfordernd
Obwohl die Investitionstätigkeit wieder anzieht, gestaltet sich die Mittelbeschaffung für Venture-Capital-Manager weiter schwierig. Langsamere Exits und geringere Ausschüttungen schränken die Liquidität der LPs ein, und damit auch ihre Fähigkeit, neue Zusagen zu tätigen. Investoren zeigen sich selektiver und bevorzugen etablierte Anbieter mit bewährtem Track Record, deren Plattformen bereits eine kritische Größe erreicht haben.
Diese Entwicklung führt zu einer stärkeren Konzentration bei der Kapitalaufnahme. Bis 2025 entfielen fast 60 % des in den USA eingesammelten Risikokapitals auf nur zehn Gesellschaften. Für aufstrebende und mittelgroße Manager gestaltet sich das Fundraising dadurch immer schwieriger. Risikokapital konzentriert sich inzwischen sowohl auf Unternehmens- als auch auf Fondsebene: So wie KI-Investitionen sich auf wenige Marktführer konzentrieren, fließen auch die eingeworbenen Mittel verstärkt an eine kleine Gruppe dominanter Manager.
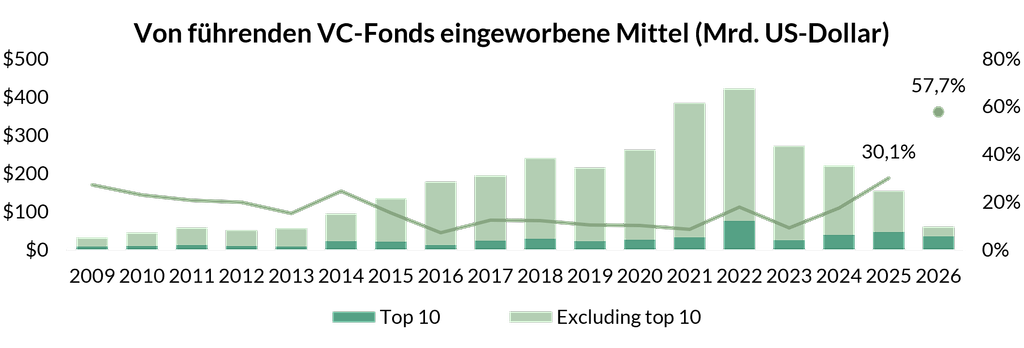
Quelle: Pitchbook, März 2026
Rückenwind für den Sekundärmarkt
Kennzeichnend für den heutigen Markt ist auch die zunehmende Entkopplung von Kapitalallokation und Liquidität. Die Investitionstätigkeit hat sich zwar erholt. Die Exit-Aktivität bleibt jedoch weiterhin deutlich unter dem Niveau von 2021. Die IPO-Märkte haben sich nur selektiv wieder geöffnet, und viele risikokapitalfinanzierte Unternehmen bleiben länger in privater Hand – weil sie es wollen oder weil sie es können.
Diese Liquiditätslücke hat dem Sekundärmarkt zusätzlichen Auftrieb gegeben. Sekundärtransaktionen galten einst als opportunistisches Instrument, um Liquidität zu schaffen. Inzwischen werden sie zunehmend zu einem zentralen Baustein der Infrastruktur privater Märkte. Die Zahlen sprechen für sich: Die Transaktionsvolumina sind rasch gestiegen, und in den USA haben Sekundärtransaktionen IPOs im Venture-Capital-Bereich in jüngster Zeit erstmals als wichtigste Liquiditätsquelle abgelöst.
Die Strategie unterliegt dem Risiko eines Kapitalverlusts. Diese Kommunikation stellt keine Anlageberatung dar.
Autor